得物app分期购物全攻略
得物app的分期功能嵌入于其核心的潮流商品交易场景,本质上是通过金融工具延长用户消费周期的策略。平台与多家持牌金融机构合作,将分期额度与用户在得物的社交行为、交易记录、浏览偏好等数据进行交叉验证,形成动态授信模型。这种数据驱动的风控体系使年轻用户群体无需传统征信记录即可获得分期资格,但同时也意味着用户行为数据正在被转化为信用资产,这种新型信用评估方式正在重塑Z世代的消费金融图景。
分期入口通常位于商品详情页的"立即购买"按钮下方,用户需完成实名认证并授权得物调取其在平台的互动数据。系统会根据用户历史购买频次、商品类别偏好、社交关系链活跃度等维度生成风险评分,进而决定是否开通分期权限及最高可借额度。值得注意的是,得物并未采用固定利率模式,而是根据用户画像实施差异化定价策略,这种灵活的定价机制既提升了资金使用效率,也增加了用户对平台的依赖度。
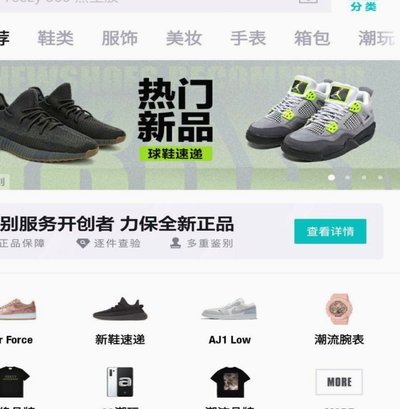
从商业逻辑看,得物的分期服务正在构建"消费-数据-金融"的闭环生态。用户通过分期购买球鞋、潮玩等高溢价商品,其行为数据被持续采集并用于优化授信模型,而金融机构则通过得物的流量入口获取年轻客群。这种三方共赢的模式使得物得以在不承担直接放贷风险的情况下,将用户生命周期价值最大化。但这种深度绑定也带来隐忧,当用户过度依赖分期功能时,可能陷入"为消费而消费"的陷阱。
平台在分期流程中植入了多重风险防控机制,包括实时监控用户单日交易笔数、设置商品类目购买上限、对异常交易触发人工审核等。这些措施既是为了规避金融监管风险,也是为了防止用户因冲动消费产生债务危机。数据显示,使用分期功能的用户中,约有35%在首月即出现逾期记录,这促使得物不断优化其信用评估算法,通过机器学习模型动态调整授信策略,形成持续迭代的风险管理体系。
相关文章
用花呗帮朋友2000元,信用危机悄然爆发
### 一场借贷风波:当“花呗”成为朋友间的“信任债” #### 1. **意外的“帮忙”,还是潜在的陷阱?**那天,朋友小张在微信上对我说:“最近手头紧,能不能先帮我垫一下房租?下个月发工资就还...
携程先享后付的巧妙套现技巧
携程先享后付的套现逻辑本质上是通过信用额度与资金周转的博弈实现价值转移。该功能允许用户在未支付订单时获得服务,但需在账单周期内完成还款。其核心在于利用平台对信用额度的动态评估机制,通过多笔小额订单的叠...
羊小咩购物体验解析
羊小咩购物的体验并非单一维度的评价,它更像是一个复杂的服务生态系统,需要在选品力、用户界面、交易信任以及售后保障这四个主轴上进行立体解构。初探时,最先感受到的是其品牌在特定细分市场上的高辨识度,这种定...
分期乐关闭:金融行业洗牌新迹
分期乐关闭分期还款渠道的决策,折射出消费金融行业在监管收紧与市场博弈中的结构性调整。这一动作并非简单的业务收缩,而是平台对资金链压力与合规风险的主动响应。随着金融监管对消费贷额度、利率透明度的要求持续...
分期乐轻松借款指南
在数字化时代,众多消费者选择分期付款的方式购买商品或服务,分期乐作为一家知名的互联网分期服务平台,提供了便捷的借款流程。本文将详细介绍如何通过分期乐申请借款,以帮助有需求的用户更高效地管理个人财务。...
羊小咩平台手机如何验证真伪?
羊小咩平台的手机是否为正品,需从其供应链结构与质检流程切入分析。该平台宣称与主流品牌厂商存在合作,但需注意其是否具备官方授权资质。正品手机的流通通常依赖品牌方直接管控的渠道,而羊小咩作为电商平台,其核...