还完花呗还能再用?看完有风险!
近年来,随着消费方式的多样化,花呗作为一种便捷的信用支付工具,受到了广泛欢迎。然而,对于“还了花呗再套出来”的行为,很多人感到困惑甚至质疑其合理性。实际上,这类行为背后反映了消费者对于资金灵活利用的需求,但同时也带来了信用风险和个人财务管理的问题。
从操作层面看,消费者在还清花呗账单后,理论上可以再次申请花呗额度,实现资金的快速周转。不过,这种行为可能影响个人信用记录,多次循环可能会被系统识别为异常操作,导致未来更难获得信用额度。此外,频繁的借贷和还款不仅增加了财务负担,也可能引发利息成本。
更深层次来看,这种行为背后折射出的是消费观念和财务管理的挑战。消费者需要理性消费,合理规划财务,避免过度依赖信用工具。同时,金融机构也应优化产品设计,提供更为灵活且符合市场需求的信用服务。唯有双方共同努力,才能构建一个健康、可持续的消费信用环境。
相关文章
秒花借“不用还”?真相令人意外
## 秒花借“不用还”的真相:风险与收益的微妙平衡 “秒花借”的兴起,很大程度上源于其极简的借贷流程和几乎零逾期利息的宣传。用户只需上传身份证,即可以获得一笔资金,并约定一个短期内还款的时间。这种...
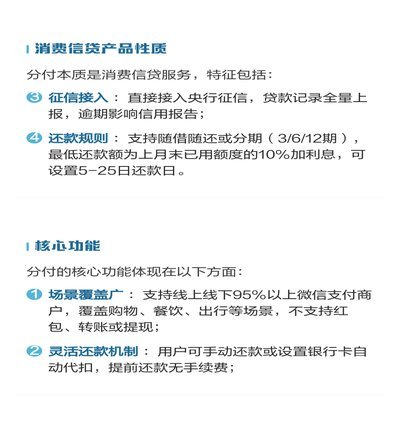
微信分付欠款了,如何正确、顺利地还钱?
微信分付是腾讯推出的一种信用支付产品,用户可以通过积累信用积分提前消费。当您提到“套出来”的方式时,实际上是指通过某种手段获取了微信分付额度并进行了相应的消费行为。不过,在这里需要明确的是,“套出来”...
白付美额度:巧用策略提升额度
白付美额度的提升本质上是信用评估体系的动态博弈。平台通过算法模型对用户消费行为、还款记录、负债结构等维度进行持续监测,额度调整往往与用户信用画像的优化程度直接相关。高频次的消费场景能强化平台对用户消费...
请输出重写后的标题:
在分期乐这类消费金融平台上,额度提现速度的快慢往往取决于多个因素,包括用户的信用记录、使用习惯以及平台自身的审核机制。要实现快速提现,首先需要了解分期乐的运作规则。 **优化个人信用记录**1. *...
美团月付套现点位错误有影响吗
美团月付作为一种新型的消费支付方式,其背后的金融逻辑与传统的信用卡分期付款存在本质区别。在使用过程中,许多用户会关注到一个有趣的现象——即套现点位是否对实际还款和资金流动产生影响。这一问题的核心在于理...
如何聪明地用携程拿去花分期付款
近年来,携程旅行网旗下的“拿去花”功能受到了不少用户的关注。它不仅提供了灵活的消费分期选项,还能够帮助用户更好地管理个人信用和财务状况。然而,如何更有效地利用这一工具呢?本文将深入探讨如何合理使用“拿...