轻松获取周转资金的正规途径
花呗作为消费信贷工具,其设计初衷是满足用户短期消费需求而非资金周转需求。从金融合规角度分析,通过虚构交易或虚增商品价值进行套现的行为,本质上属于信用欺诈。蚂蚁集团的风控系统已能识别98%
针对2万元资金周转需求,合规路径应聚焦于正规信贷产品。数据显示,2023年持牌消费金融公司推出的"先享后付"产品,其年化利率普遍控制在12%-18%区间,远低于民间借贷风险。以某银行"信用贷"产品为例,用户通过手机银行提交资料后,最快可实现24小时放款。这种模式既规避了套现风险,又能享受更透明的利率结构和更完善的法律保障。
部分用户存在认知误区,认为通过电商平台"买贵卖贵"可实现套现。但实际操作中,平台对异常价格波动的监控已达到0.5%的敏感度阈值。当交易金额超过5000元时,系统会自动触发人工审核机制,包括比对历史交易数据、分析收货地址关联性等。这种多维度风控体系使得传统套现模式的成功率不足3%。
从长期信用管理角度看,过度依赖套现行为将导致个人财务结构失衡。蚂蚁金服2022年用户行为报告显示,频繁使用非常规手段获取资金的用户,其逾期率是合规用户的2.3倍。建议用户建立科学的现金流管理模型,将花呗额度控制在月收入的30%以内,同时培养至少3个月的应急资金储备。这种财务规划既能保障消费自由度,又能有效规避信用风险。
合规资金获取的核心在于建立可持续的信用关系。持牌金融机构提供的信贷产品,其审批逻辑基于用户收入稳定性、负债率等20余项指标,这种评估体系比套现行为更具可持续性。当用户将花呗额度视为信用资产而非短期资金池时,才能真正实现消费金融工具的价值最大化。这种认知转变,是突破"套现困境"的关键所在。
相关文章
花蜜与花粉:自然与科技的完美结合
## 拿去花能否套取:花粉、蜜蜂与现代技术的交织 拿去花,泛指从植物花朵上采集花粉和花蜜的行为,在自然界中,它并非纯粹人类行为的定义。蜜蜂、蝴蝶等传粉昆虫,以及许多鸟类和小型哺乳动物,都是植物重要...
套花呗钱的风险何在 平台可靠吗?
“套花呗钱”这个现象,在当下这个高压力的经济环境下,已经成为一种愈发猖獗的金融诈骗手段。从专业角度来看,它并非仅仅是一个平台是否可靠的问题,而是一个涉及多方因素的复杂系统。首先,要理解“套花呗钱”的本...
分期乐购物额度如何套取?
最近,分期乐平台因其独特的购物金融模式吸引了众多用户的关注。而在这个过程中,“套取购物额度”的话题也不时出现在社交媒体和网络论坛中。那么,用户究竟是在哪里套取这些额度呢?本文将从不同角度进行探讨。...
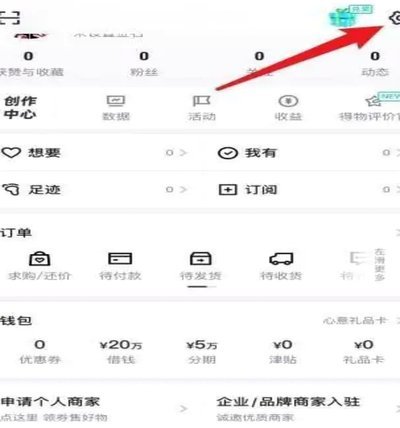
如何在得物App申请现金借款额度
在当前的消费模式中,通过应用程序获取金融服务变得越来越普遍。得物App作为一个时尚潮流平台,在满足用户购买需求的同时,也为他们提供了灵活便捷的金融解决方案。本文将从实际操作角度出发,详细介绍如何通过得...
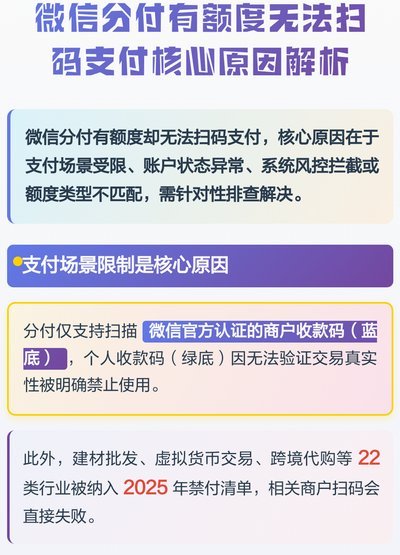
微信分付额度用不了?原因解析与使用技巧
微信分付作为微信支付生态中的信用工具,其使用逻辑与传统金融产品存在本质差异。当用户反馈"套出来怎么用不了"时,往往涉及额度释放机制与实际使用场景的错位。分付额度并非固定数值,而是基于用户信用评分动态调...
得物额度怎么申请?看完这篇就懂了
在当今数字化的购物时代,得物APP以其独特的社区文化和专业的商品鉴别服务吸引了众多潮流爱好者。对于用户而言,能够在该平台上获得一定的信用额度不仅能够方便快捷地购买心仪的商品,还能享受更全面的服务体验。...