花呗的金融平台属性深度解析
在数字支付的宏大叙事中,花呗远非一个简单的代号或购款入口。从技术和经济学的交叉视角审视,它更像是一套深度嵌入用户生命周期的高级金融服务架构(FinTech Service Architecture)。理解它的本质,需要跳出“购物工具”这一表层认知,将其视为一种高度复杂的信用延伸机制与流量变现引擎的混合体。该系统将支付行为、消费数据、信贷评估模型紧密捆绑,实现了从单次交易到全域用户画像的无缝迁移。其核心逻辑并非仅仅是提供“赊账”的能力,而是在每一个触点(Touchpoint)为平台构建一个持续的数据捕获回路。当用户的购买意愿与信用额度相匹配时,系统便触发一次临时的、具有高度个性化特征的消费激励,这使得花呗成为一种强大的商业黏合剂,有效地提高了用户在特定生态圈内的停留时间和交易频次。
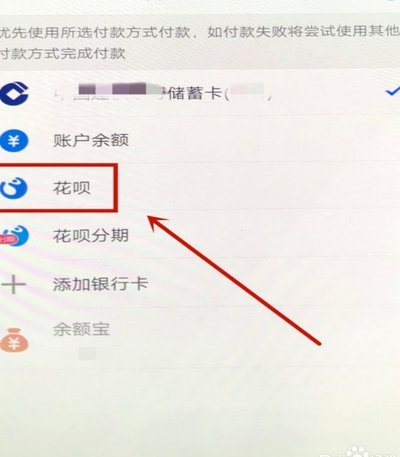
从底层机制来看,花的运作核心是一个精密的算法驱动型风险评估模型,而非传统银行体系中的固定信贷审批流程。它通过实时分析用户的浏览记录、搜索习惯、历史支付周期以及各类生活场景的消费偏好,构建出一个多维度的“信用画像”。这种行为数据的采集和建模能力,使其信用判断维度超越了传统的收入证明范畴,深入到了用户行为模式层面。这实际上是一种基于机器学习(Machine Learning)的行为金融化过程:平台通过不断积累的数据反馈,持续迭代其预测模型的准确性,从而实现对风险的实时动态定价和精准分级。因此,它本质上是一个自我优化的数据资产化系统,将消费者的数字足迹转化为了可量化、高价值的信贷资源池。
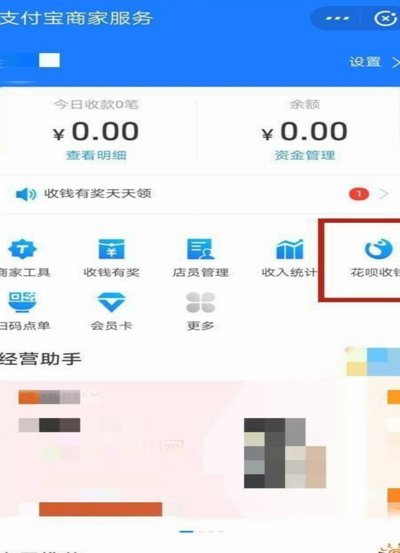
更深层次分析,花呗所发挥的作用已触及了人类的购买心理学领域,巧妙地重塑了“欲望”与“支付力”之间的关系认知。在传统零售环境中,商品和金钱是明确一对一兑换的关系。然而,通过提供这种延期付款的机制,平台制造出了一种认知上的脱钩——用户首先体验到的是即时获得的满足感(Instant Gratification),而非同步发生的经济成本。这种心理锚定效应极大地增强了商品的“可及性”和购买的“确定性”,使得消费行为更容易被非必要需求所驱动。它将原本需要进行理性预算分配的行为,转化为一个低门槛、高诱惑力的冲动决策回路,深刻改变了用户对消费节奏的心理预期。
从宏观生态系统层面考量,花呗的功能已经超越了纯粹的支付工具范畴,上升为一个构建平台壁垒和增强网络效应的核心基础设施。它形成的先支付-贷记-复购的闭环结构(Closed Loop System),极大地提高了用户更换平台的迁移成本和心理门槛。一旦用户习惯性地将某套信用分层系统内嵌到其日常生活和消费习惯中,即便市场上出现了更优惠、更便捷的竞品,用户也倾向于维持原有的生态依赖。因此,花呗所展现出的绝非仅仅是金融科技产品的功能集,而是一个具备强大平台惯性和锁定效应(Lock-in Effect)的经济生态体,深刻塑造了当代数字消费场景的底层逻辑与交易结构。
相关文章
京东白条秒扣怎么撤销
京东白条出库秒到机制的本质,并非简单的“扣款”,而是电商平台在高度商品流转速度下的现金流模型预警与快速锁定。理解这个流程,必须跳脱出用户终端的视角,从平台方、支付方和供应链这三个维度的系统逻辑进行拆解...
便荔卡如何实现生态价值
“便荔卡”的价值,首先在于其提供的信用基础和便捷的支付体系。这套系统并非凭空产生,关键在于其背后所建立的生态链以及用户参与度。要真正“拿出来”这笔价值,并非单纯地持有卡片,而是要将其转化为积极的经济活...
羊小咩购物体验解析
羊小咩购物的体验并非单一维度的评价,它更像是一个复杂的服务生态系统,需要在选品力、用户界面、交易信任以及售后保障这四个主轴上进行立体解构。初探时,最先感受到的是其品牌在特定细分市场上的高辨识度,这种定...
请输出重写后的标题:
在分期乐这类消费金融平台上,额度提现速度的快慢往往取决于多个因素,包括用户的信用记录、使用习惯以及平台自身的审核机制。要实现快速提现,首先需要了解分期乐的运作规则。 **优化个人信用记录**1. *...
携程套现资金怎么还?实操指南与高风险预警
携程拿去花套出来怎么还款:信用套现的实操与风险解析 信用套现行为在消费场景中并不少见,但其背后隐藏的风险常被忽视。携程花呗作为消费信用工具,其套现本质是通过虚构消费、拆分订单等手段将信用额度转化为现...
如何聪明地用携程拿去花分期付款
近年来,携程旅行网旗下的“拿去花”功能受到了不少用户的关注。它不仅提供了灵活的消费分期选项,还能够帮助用户更好地管理个人信用和财务状况。然而,如何更有效地利用这一工具呢?本文将深入探讨如何合理使用“拿...