得物官方平台 VS 正常交易:怎么选才不亏?
初次面对“得物官方平台购买”与“二级市场直购”的抉择,绝不能仅仅停留在价格的简单对比。这是一个关于风险管理、交易信任模型以及用户自身知识储备的结构性问题。用户必须清醒地认识到,平台提供的超乎寻常的安全感,是以溢价的形式固化在了每一笔交易成本中的。官方平台的核心价值并非商品本身,而是其建立在区块链溯源和专业鉴定体系之上的一道高成本保险墙。它为缺乏经验、无法自检的小白用户提供了极简的决策路径——即“我交钱,你负责保证真伪”。这种便捷性和风险兜底机制,天然具备不可替代的溢价空间,它让交易行为从一场充满不确定性的寻宝过程,降维成一个标准化、可预估成本的消费流程。因此,选择官方平台,本质上是在购买一种“信任凭证”及其背后的流程管理成本。
深入剖析二级市场的“正常买”,核心逻辑则从风险规避转向了价值挖掘与信息不对称的利用。当用户具备足够深的品牌历史知识、对商品品类变化趋势的洞察,以及鉴别瑕疵和真伪细节的能力时,二级市场便展现出其最高的性价比曲线。这里的每一次低价购入,都建立在买家对市场周期、供需失衡点的准确判断之上,它要求的是一套复合式的“买家知识体系”——它涵盖了过往的市场过剩记录、品牌的历史衰退期以及流转渠道的生态学知识。真正的“正常买”,并非指随意的捡漏,而是对市场信息流的精细化捕获与主动布局,这已经超越了简单的买卖行为,上升到了资产配置和收藏投资的维度。
然而,这种高维度的交易判断能力,必然伴随着巨大的认知门槛。如果用户只是基于品牌Logo或流行的情绪来做决定,那么再完美的二级市场信息流也会成为陷阱。在选择购买渠道时,最关键的决定性因素,并非“价格低了几个百分点”,而是“交易背后的责任主体是谁”。官方平台将责任主体高度集中化、流程化,完美解决了用户最大的痛点——责任的归属问题;而二级市场则是一个分散的、多方博弈的复杂生态系统。它要求买家不仅要成为商品知识的专家,更要成为极优秀的项目管理者,能够持续进行多维度、交叉验证式的尽职调查。
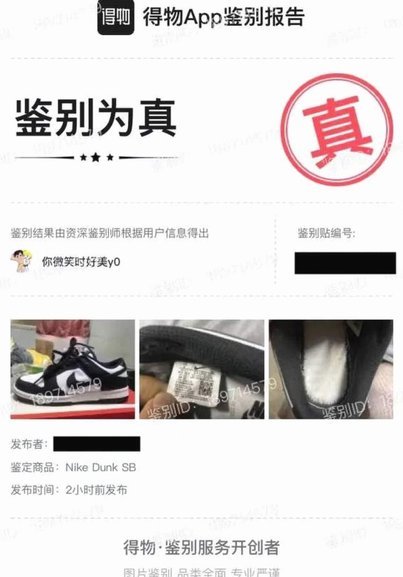
最终,选择渠道的黄金法则,应从“哪边更好”的二元对立,转换成“哪种交易模型最适合我的知识储备和风险承受阈值”的自检矩阵。对于刚入门、缺乏判断力和时间成本的高价值消费者,官方平台提供了最优的心理安全边际,其冗余的保真流程是必要的“成本”。但如果你的品类知识已经达到了产业深耕级别,能够清晰辨识出当前商品流通链上的关键节点和潜在缺陷,那么二级市场因其信息密度的极高和成本结构的精简,会提供更具爆发力的投资收益。因此,专业买家需要的是平台提供的工具链支持,而非仅仅是商品的鉴定。
相关文章
花呗套现靠谱吗?平台可靠性与安全评估
“套花呗钱”的现象,以及相关平台的可靠性与安全性,绝非单纯的“是或否”问题。它扎根于数字金融的复杂生态,与用户行为、平台监管、技术发展等多个维度相互交织。首先,我们需要明确“套花呗钱”的本质:它通常是...
携程套现资金怎么还?实操指南与高风险预警
携程拿去花套出来怎么还款:信用套现的实操与风险解析 信用套现行为在消费场景中并不少见,但其背后隐藏的风险常被忽视。携程花呗作为消费信用工具,其套现本质是通过虚构消费、拆分订单等手段将信用额度转化为现...
便利卡包提现安全吗?稳定可靠有保障!
便利卡包作为一种新兴的支付工具,因其便捷性和广泛的应用场景,在市场中迅速获得了消费者的青睐。然而,“便利卡包提现”这一功能是否稳定可靠呢?这是一个值得深入探讨的问题。 首先,我们需要明确“便利卡包...
如何轻松提现拿去花额度?
### 拿去花额度如何提现,你需要了解这些步骤与注意事项 拿去花是一款由蚂蚁集团提供的信用支付服务。当用户获得拿去花额度后,通常主要用于在线购物、支付账单等场景消费,但有时用户可能### 正确提现方...
便荔卡包额度套现的平台机制与风险
便荔卡包的购物额度设计本质上是平台对消费行为的数字化管控工具,其额度拆分机制往往通过多维度参数进行动态调整。例如,系统会根据用户历史消费频次、单笔交易金额、支付渠道类型等变量,构建复杂的算法模型。当用...
桃朵微信提现合规性解析
### 桃朵能否微信提现:现金类服务的合规性与风险分析 近年来,随着移动支付的普及,微信提现功能成为了许多人关注的焦点。然而,在某些特定场景下,例如通过“桃朵”这样的平台进行提现操作时,其合规性和安...