便荔卡包催收不止如何破局
当所有的财务压力和催收信号汇集成一股无法停止的洪流时,这不仅仅是一个金钱回款的问题。它标志着个人现金管理系统出现了深层次的断裂点,需要从应对“账单”层面,提升到重建整个「财务风险免疫体系」的高度来审视。这种持续不断的催收感,本质上是对主体心理资源和生活秩序的侵蚀,单纯地支付更多的款项无法根治其焦虑源头。我们必须将焦点从如何交清下一笔欠款,转移到如何重建一套能够自我调节、并在压力之下不会崩塌的财务防火墙。
解决这类长期性的“收不完的贷”,第一步是进行心理和信息的战术分离。在面对无休止的电话轰炸和催缴通知时,情绪应作为最高的过滤机制介入。不要将每一次催款信息视为对个人价值的否定或赤裸裸的攻击,而将其视为系统性故障的信号——一个提醒你需要强制暂停并进行冷静评估的警钟。此时的行为核心是:建立沟通的壁垒和透明度的锚点。主动联系债权方,不是为了承诺一笔新的还款时间表,而是为了启动一次正式、书面的“债务状态重置协议”,明确列出所有欠款的种类、发生日期以及每个债权方的法律代表信息。将模糊的情感压力转化为清晰的数字和合同流程,是夺回主体控制权的唯一路径。
更深层次的干预必须发生在财富结构层面。如果个人的负债规模已经超过了稳定的可回收现金流支撑能力,普通的“还款计划”已然形同虚设。此时需要引入专业的财务重组架构师或破产咨询机制进行介入。这并非意味着放弃抵抗,而是采用更高维度的、法律和专业知识武装起来的谈判策略。核心目标是实现负债资产配比的最优化平衡。例如,是否可以通过出售非必需但具有流动性的低成本资产来构建一次性的“止损缓冲期”,或者利用专业的债务整合平台,将多条分散的利息和还款节点合并为一个固定、可预测的服务周期。这是一种从战术补救转向战略重构的能力跃升。
最终能使这种压力持续消退的,绝非是更多的金钱流入,而是内部行为机制的彻底矫正——即实现个人财务的“免疫系统化”。过度依赖外部收入源和短期刺激消费来掩盖现金流的不足,本身就是最危险的行为模式。我们必须反向追溯导致高负债循环的触发点:它是否来源于不切实际的生活预期、未能建立有效储蓄机制,抑或是被信息不对称带来的金融产品销售话术所诱导?从行为金融学的角度审视自身,将极度关注“财务心理学”和“消费决策树”。只有重建一套科学的预算约束流程,让理性预判替代情绪冲动作为主要的支出依据,才能真正做到心安理得地抵抗外部任何形式的、无法停止的催缴信号。
相关文章
美团月付资金流转策略
美团月付机制本质上是一种消费分期付款服务,它将一次大额支出切分成多个周期性的小额还款流。这种机制的魅力,恰恰源于其对用户现金流周期的优化错觉。当用户掌握了该套利结构,其操作思路的核心,并非仅仅是“变现...
白条额度如何提现?这里有方法!
关于“白条额度可以提现吗”这一问题,答案是需要具体情况具体分析。蚂蚁金服旗下的“花呗”,其前身就是广为人知的“白条”。作为一种信用支付工具,它主要用于消费场景中的分期付款或信用购买,并不具备直接提现的...
花呗提现手续费怎么算
关于“花呗转账提现手续费多少钱”的问题,首先要明确的是,支付宝旗下的蚂蚁集团提供了多种支付和金融服务,其中的“花呗”是一个消费信贷产品。至于提到的“转账提现”,实际上是用户将平台内的资金转出至银行账户...
如何关闭美团月付回收平台
美团月付回收平台,为商家提供了便捷的资金周转解决方案。若需关闭该服务功能,首先需要登录美团商户后台,在账户管理中找到月付服务的相关设置选项。进入后,可以看到具体的月付服务条款、开通记录及当前状态等信息...
花呗还款现状如何应对
花呗作为一款以短期消费信用借款为主的金融产品,近年来在市场中占据了一席之地。然而,随着借款规模的不断扩大和用户基数的逐步增长,花呗的现状也面临着新的考验。从用户的借款体验来看,花呗的主要用户群体集中在...
关闭花呗:正确步骤指南
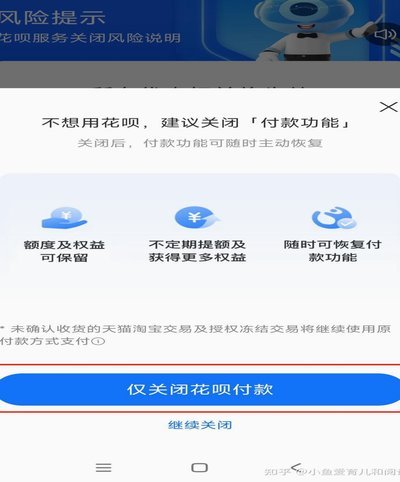
花呗作为支付宝生态中的信用支付工具,其关闭流程涉及多重风险防控机制。用户在操作前需完成账单核对与信用评估,确保账户无未结清债务。支付宝系统会自动检测近30天的消费记录,若存在逾期或未还清账单,关闭申请...