信用工具套现风险循环
金融消费生态的互联性,在加速满足用户即时需求的表象之下,隐藏着一套复杂的结构性风险网络。所谓的“火呗套花呗”行为,绝非简单的资金挪用或透支记录,它本质上暴露了现代数字支付体系设计中的一个核心缺陷:对信贷循环的过度依赖和边界模糊化。当多个信贷账户的额度与风控模型在技术层面实现无缝对接时,个人很容易在一个超载的、不断迭代的消费信用周转链中打转。这种链条上的每一次调用,都是一次系统性风险的累积行为。我们不能将此视为孤立的个体操作失误,而必须从平台赋能与用户心理陷阱共生体这一宏观角度去解构其运行逻辑。
深入探究这种消费模式背后的行为经济学驱动力至关重要。人们之所以陷入“套”贷的循环,根源往往并非单纯的金钱需求,而是即时满足感和一种错位的风险认知。当信贷服务被完美地融入日常生活的每一个交易节点,它便从一个“备用金”升级为了“默认信用透支”。用户心理倾向于将高利率、短期借款行为的风险阈值进行淡化,只关注当下能解决的燃眉之急。这种对即时消费体验的高度追求,使得个体在面对每一次额度刷新和到期还款提醒时,都潜意识地启动了下一轮更深的信贷循环。这是一种基于心理压力而非理性财务规划的行为模式陷阱。
从风控模型的视角来看,这种互联套用行为对个人信用记录和金融系统产生了严重的“反向传染效应”。当多个贷款产品被高频、跨周期地调用时,尽管平台在短期内可能会接受这些流水数据作为交易常态,但长期的信贷模型会迅速识别出其非线性增长的风险画像。这种快速透支并循环借款的行为序列,本质上是在人为制造一个临时的、虚假的现金流假象。它使个体信用风险指数急速飙升,一旦触及系统预警线或产生无法覆盖的还款缺口,所面临的后果远超单一额度爆满的程度,可能触发更严格的信贷降级甚至封禁。
技术层面来看,这种跨平台的套用行为也揭示了现有金融监管和风控模型的治理滞后性。由于各大支付平台均侧重于优化交易链路体验(UX),而非强化周期性的消费习惯约束(Behavioral Nudge),导致了个体在缺乏强有力制动机制的情况下,极易形成“越借越多”的惯性和路径依赖。目前的风险评估系统,往往将单个平台的信贷行为视为独立模块进行审视,未能构建起一个宏观、全景式的用户信用画像总览。这种碎片化的风控视角,为高频套用和周期性违约行为提供了算法上的灰色地带。
要从根本上破解这一消费循环的恶性内卷,必须改变对信贷服务的认知模式,从“可用额度”思维转向“可持续负债”思维。这要求金融机构不仅要在硬核风控指标上加强协作,更需要在用户界面和交易流程中植入具有强大阻尼作用的教育机制。当用户每一次执行高风险调用时,系统应主动提示其在整个消费信用链条上的综合透支程度、未来潜在的还款压力点以及多平台叠加后的总负债模型,而非仅仅停留在“可用额度提醒”。构建全息视野下的信贷仪表盘,才是对抗这种行为依赖的关键技术迭代。
相关文章
分期乐正规可靠吗易下款吗
分期乐作为国内知名的校园分期平台,其运营资质和业务模式已形成完整闭环。平台母公司乐信集团持有央行颁发的金融牌照,旗下持有消费金融公司牌照,具备合法放贷资质。从监管层面看,平台需遵循《网络借贷信息中介机...
花呗资金去向查询:如何查看消费和转账明细?
花呗,支付宝的消费分期服务,为我们提供了额外的购物便利。然而,当资金流向不明时,我们难免会产生疑问:花呗转出去的钱到底去哪里了? 想要详细了解花呗账单背后的交易明细,并非一蹴而就。 首先,我们需要...
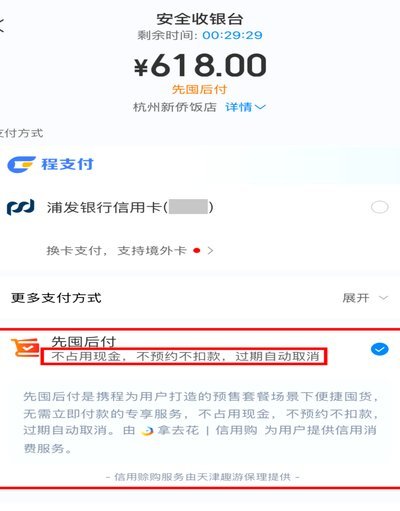
携程先享后付的巧妙套现技巧
携程先享后付的套现逻辑本质上是通过信用额度与资金周转的博弈实现价值转移。该功能允许用户在未支付订单时获得服务,但需在账单周期内完成还款。其核心在于利用平台对信用额度的动态评估机制,通过多笔小额订单的叠...
鹿优选先享卡:额度获取攻略
鹿优选先享卡的额度管理本质上是平台对用户消费行为的动态评估过程。通过高频次、高客单价的消费记录,系统会逐步建立用户画像。建议在非高峰时段进行消费操作,例如凌晨或深夜,此时系统审核压力相对较低。同时,消...
套花呗风险高,别轻易尝试
"套花呗钱"这一概念本身就充满着风险和隐蔽,它本质上是一种利用平台漏洞,试图规避借款规则的行为。这种行为通常涉及到多个账户、频繁的转账操作,目的是为了制造假象,逃避平台的风控机制。 然而,这种看似便...
羊小咩便荔卡:取现背后的符号学密码
解码这样一个看似无意义的序列,绝不能采取单纯的文字解读模式,而必须将其视作一个复杂系统在信息过载边缘的临界状态呈现。我们不能停留在字面意义的层层追溯,而是要切入其内在的结构张力,探究这种随机组合如何在...