美团月付提现到微信的攻略
美团月付的提现机制本质上是支付场景与资金归集系统的耦合。用户通过美团月付进行消费时,资金会先沉淀至美团的支付通道,而非直接进入微信零钱。这种设计源于平台对资金流的风控需求,确保交易闭环的完整性。当用户申请提现时,系统需完成三重验证:消费记录匹配、账户实名一致性校验、以及资金流向的合规性审查。这一流程既保障了资金安全,也避免了第三方支付工具间的直接资金挪用风险。
提现操作的底层逻辑涉及支付协议的接口调用。美团月付与微信支付的对接依赖于API接口的权限配置,用户需在美团APP内完成「微信提现」功能的主动授权。该授权本质上是开放平台OAuth2.0协议的延伸,通过动态令牌交换实现资金账户的临时绑定。值得注意的是,提现额度受账户信用等级与历史交易频次的双重约束,高频次提现可能触发风控模型的异常检测,进而影响资金流转效率。
优化提现体验的关键在于理解支付通道的流量调度规则。美团月付的资金池与微信零钱之间存在延迟结算机制,通常需要24-48小时完成资金清算。用户可通过查看「账单详情」中的「资金状态」标签,实时追踪提现进度。此外,绑定银行卡的提现通道相较微信零钱更具备优先级,建议在提现前确认默认收款账户的设置。高频用户可申请开通「快速提现」特权,该功能通过预授权额度释放机制,将资金到账时间缩短至15分钟内。
常见误区往往源于对支付链路的认知偏差。部分用户误以为美团月付与微信零钱属于同一资金池,实则二者分属不同支付生态。提现失败时,需优先排查是否触发了「交易未完成」的风控拦截,而非单纯的技术故障。此外,跨平台提现可能涉及手续费计算,具体费率取决于用户账户的支付等级与提现频次。建议通过「支付管理」页面的「费用说明」模块,获取实时的费率计算模型。
安全维度的考量贯穿整个提现流程。美团月付的提现功能默认启用双重验证,包括短信验证码与生物识别的组合校验。用户应警惕第三方工具对支付接口的非法调用,避免在非官方渠道进行提现操作。若发现异常资金流动,可通过「安全中心」的「资金监控」功能,获取详细的交易审计日志。平台还会通过机器学习模型实时监测提现行为模式,对异常操作实施动态阻断,确保用户资金安全。
相关文章
得物额度能提现吗?使用解析
“得物”作为一个以二手交易为主的平台,其核心价值在于其“额度”机制。用户在平台上购买商品时,并非直接使用自己的资金,而是通过“额度”进行支付。这个额度,本质上是得物平台提供的信用额度,赋予用户在平台上...
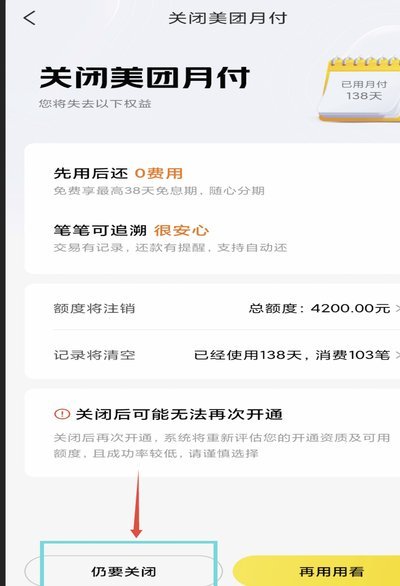
美团月付如何提现到银行卡?
美团月付作为美团生态内的信用支付工具,其核心功能在于消费场景的即时支付能力。用户通过绑定银行卡开通信用额度后,可享受先享后付的便利。但需注意,该产品设计初衷并非现金提取工具,而是服务于平台内消费场景的...
便荔卡包取现到账时间解析
便荔卡包的取现到账时间本质上是支付系统与金融基础设施交互效率的直接体现。当用户通过第三方支付平台发起取现操作时,系统需完成支付指令解析、资金清算路径校验、风控模型筛查等多重环节。以支付宝为例,其采用的...
得物余额提现到账周期这么久?全攻略速知流程!
得物余额提现的时间问题,远比很多用户想象的复杂,并非简单的“几天到账”。它涉及到得物自身的运营机制、支付平台的处理速度、以及用户账户信息的完善程度等多个因素相互交织。得物之所以能够提供“先消费后付款”...
如何关闭美团月付回收平台
美团月付回收平台,为商家提供了便捷的资金周转解决方案。若需关闭该服务功能,首先需要登录美团商户后台,在账户管理中找到月付服务的相关设置选项。进入后,可以看到具体的月付服务条款、开通记录及当前状态等信息...
花呗套现:风险与代价
花呗套钱行为的本质是利用平台规则漏洞进行资金腾挪,其操作逻辑往往围绕信用额度的循环使用展开。部分用户通过拆分订单、多账户操作或结合其他金融工具实现资金周转,这种行为本质上是对信用体系的试探性突破。然而...