花呗入口波动原因探析
花呗入口的异常波动往往折射出平台生态系统的深层调整。近期用户反馈的入口异常,可能源于支付宝在支付链路重构中的技术迭代。系统升级期间,原有入口的权重分配可能被临时调整,导致部分用户遭遇访问延迟或跳转异常。这种技术性波动常伴随新功能的灰度测试,例如信用分体系的优化或风控模型的升级,系统在压力测试阶段可能产生短暂的访问不稳定。值得注意的是,此类异常通常具有短暂性,且不会影响核心支付功能的可用性,更多体现为用户体验的过渡性波动。
用户行为模式的演变正在重塑入口流量的分布逻辑。随着年轻群体消费习惯的转变,花呗在电商场景的渗透率持续提升,但部分用户开始转向更灵活的分期工具或跨境支付方案。这种消费决策的分化导致入口流量出现结构性偏移,某些时段可能触发系统对访问路径的动态优化。同时,用户对隐私安全的关注度提升,使得部分群体主动规避入口入口,转而通过搜索功能或客服渠道获取服务,这种行为迁移间接影响了入口的流量构成。
金融监管政策的深化正在重构信用产品的技术框架。近期出台的《关于规范整顿"现金贷"市场的通知》等政策,要求互联网金融产品必须强化信息披露和风险提示。花呗作为信用支付工具,其入口设计需要同步适配新的合规要求,例如增加风险提示弹窗或优化额度展示逻辑。这种合规性改造可能引发入口界面的临时性调整,用户在访问过程中可能遭遇页面加载延迟或功能模块的重新排序,这些技术适配过程往往伴随短暂的访问异常。
市场竞争格局的演变正在重塑入口的商业逻辑。支付宝与微信支付在年轻用户群体中的竞争加剧,促使双方在支付场景中进行差异化布局。花呗入口的异常可能与支付宝在社交场景中的功能迁移有关,例如将部分信用支付功能整合到"朋友"模块,导致传统入口的访问路径发生偏移。同时,抖音、快手等新兴平台对信用支付功能的接入,正在形成多入口分流效应,这种生态系统的动态平衡可能引发访问路径的临时性波动。
用户心理预期的转变正在塑造入口的体验边界。随着金融素养的提升,部分用户开始对信用产品的使用产生审慎态度,这种心理变化可能引发访问行为的主动规避。同时,用户对支付安全性的关注催生了多重验证机制的普及,例如生物识别或动态验证码的嵌入,这些安全措施可能增加入口访问的复杂度。值得注意的是,这种技术防护的强化往往伴随访问路径的重新设计,用户在适应新流程的过程中可能遭遇短暂的访问异常,反映出技术安全与用户体验之间的动态平衡。
相关文章
微信转账怎么撤销:三种方法教你收回资金
微信转账作为一种便捷的支付方式,已经在人们的日常生活中占据了重要位置。然而,在某些情况下,比如误转、诈骗或其他非自愿的情况,用户可能会发现需要收回已经发出的款项。那么,微信转账怎么收回来呢? 首先...
套花呗风险高,别轻易尝试
"套花呗钱"这一概念本身就充满着风险和隐蔽,它本质上是一种利用平台漏洞,试图规避借款规则的行为。这种行为通常涉及到多个账户、频繁的转账操作,目的是为了制造假象,逃避平台的风控机制。 然而,这种看似便...
分期乐关闭:金融行业洗牌新迹
分期乐关闭分期还款渠道的决策,折射出消费金融行业在监管收紧与市场博弈中的结构性调整。这一动作并非简单的业务收缩,而是平台对资金链压力与合规风险的主动响应。随着金融监管对消费贷额度、利率透明度的要求持续...
花呗取现是否会被系统识别
花呗取现的隐蔽性取决于平台风控系统的算法迭代与用户行为模式的博弈。当用户通过第三方平台将花呗额度转换为现金时,系统会捕捉到资金流向的异常信号。例如,短时间内高频的转账操作、账户余额的非自然波动,或是与...
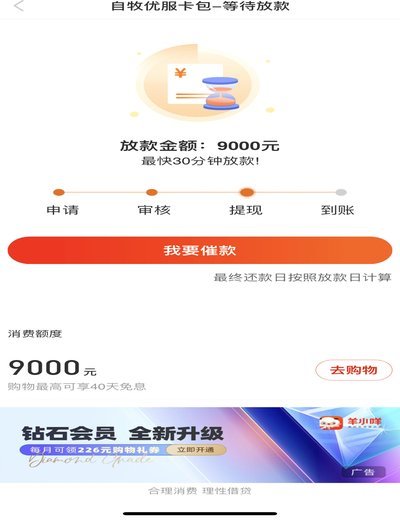
羊小咩额度怎么刷
在互联网金融产品中,用户常常会遇到信用额度不够用的问题。对于“羊小咩”这样的借贷平台来说,“刷额度”不仅是一种用户的自然需求,也是平台为了提高用户体验、增加粘性的有效手段。本文将从几个方面来解析如何通...
网贷平台的隐蔽套路揭秘
网贷平台的高利率陷阱往往以"低门槛"为诱饵,实际年化利率可能突破24%监管红线。部分平台通过拆分计息周期、叠加服务费、逾期罚息等方式,将实际利率推高至36% 隐性费用设计常以"服务费""账户管理费"...