分期乐合规性解析
深圳前海微众银行推出的“分期乐”作为互联网消费金融平台,其合法性需从金融监管框架切入分析。该平台自2014年成立以来,始终以持牌金融机构为背书,其运营主体微众银行是首家由民营银行试点获批的互联网银行,业务范围涵盖消费贷款、信用卡等金融产品。值得注意的是,分期乐并非传统意义上的“贷款软件”,而是依托微众银行的风控体系,通过大数据技术实现用户信用评估的数字化平台。其业务模式符合《网络借贷信息中介机构业务活动管理暂行办法》中关于信息中介的定位,但需注意其实际放贷主体仍为持牌金融机构,而非平台本身。
从合规性维度审视,分期乐在用户协议、利率披露、数据安全等方面均需符合银保监会的监管要求。平台公开披露的年化利率通常控制在法定上限内,但需警惕部分用户反馈的“实际综合成本”可能因手续费、保险费等附加条款而高于标称利率。这种“明示利率与实际成本的偏差”是当前互联网金融平台的共性问题,建议用户在签约前通过第三方金融计算器进行成本测算。平台在用户隐私保护方面采用加密传输、权限分级等技术手段,但数据泄露风险仍需用户自行评估。
平台的用户画像与风险控制机制构成其商业模式的核心。分期乐通过整合用户消费行为、社交数据、设备信息等多维度数据构建信用评分模型,这种“非传统征信”的评估方式虽能提升服务效率,但也可能因算法偏差导致部分用户被误判。2021年银保监会发布的《关于进一步规范商业银行互联网贷款业务的通知》明确要求加强算法模型的可解释性,这对分期乐等平台的风控体系提出更高要求。用户需注意,过度依赖非结构化数据可能导致授信决策的合规性存疑。
在行业竞争格局中,分期乐面临来自银行系平台、持牌消费金融公司及P2P转型机构的多重压力。其差异化优势在于依托微众银行的科技能力,将金融服务嵌入电商、社交等场景,形成“场景+金融”的闭环生态。但这种模式也带来合规挑战——例如在合作商户中嵌入贷款入口是否符合《关于规范整顿“代理维权”“征信修复”等乱象的公告》要求。平台需在商业创新与合规边界间保持平衡,用户则应关注其是否定期披露合规审计报告。
监管科技的演进正重塑分期乐等平台的生存逻辑。随着《金融数据安全分级指南》《互联网金融业务技术规范》等标准的落地,平台需重构数据治理架构,确保从用户授权、数据采集到模型训练的全流程合规。对于用户而言,判断平台正规性不能仅依赖牌照信息,更需关注其是否建立有效的投诉响应机制、是否定期接受第三方审计、是否在醒目位置公示监管警示信息。这种多维验证体系,才是规避金融风险的关键。
相关文章
拍拍App借钱入口隐藏在哪
对于“拍拍用app借钱入口在哪里找”这个问题的深层解构,不能仅仅停留在界面指引层面。作为一个内容专家,我观察到用户提问的核心并非是寻找一个按钮,而是寻求一条看似便利、实则规避了金融风险的快捷通道。事实...
得物App支付指南:轻松购好物
打开得物App进行支付购买商品时,用户往往会被复杂的购物流程所困扰。本文将详细介绍得物App的支付方式及其操作流程,帮助用户快速完成交易。 首先,了解得物App支持的主要支付方式是支付宝和微信支付两...
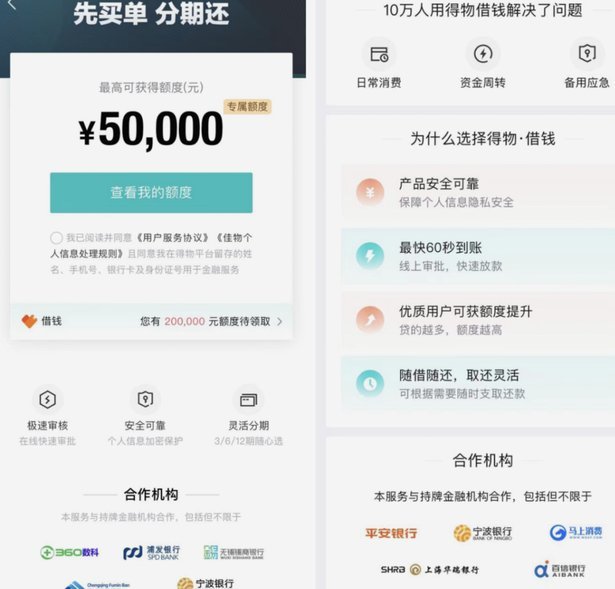
轻松恢复得物分期额度
得物分期额度的恢复机制与平台风控逻辑紧密关联,其核心在于用户行为与系统算法的动态博弈。平台通过多维度数据模型评估用户信用,包括消费频次、分期账单履约率、账户活跃度等。当用户连续使用分期额度后,系统会触...
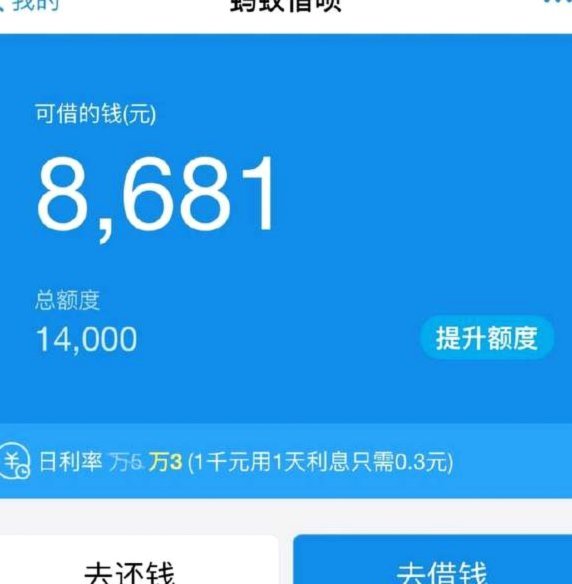
花呗套取正确方式到账速度解析
花呗的“套取”机制,以及其到账速度,远比大多数用户直观感受到的复杂。它并非简单的“先充值后消费”,而是建立在实时结算和信用评估的框架下运作。花呗的本质是支付宝提供的消费信贷服务,其核心在于将用户的消费...
携程“拿去花”:如何正确还款?
现代支付体系下,旅游平台所涉及的“拿去花”行为,本质上并非一次简单的资金转移,而是一个多维度的支付周期管理模型。探讨“如何还款”,绝不能停留在理解一个简单的按钮操作,而必须深入解构其背后的金融结构。用...
花呗1500元套现手续费多少?详解费率与隐性成本
花呗套现手续费的计算逻辑与市场波动密切相关。当前主流渠道的费率普遍在0.6%-1.5%区间浮动,1500元额度对应的手续费可能落在9元至22.5元之间。但实际结算时需叠加支付通道的分润比例,部分平台会...