分付24小时提现背后:效率与风控的平衡术
分付24小时提现的核心逻辑在于重构资金流转的时空维度。传统金融体系中,提现流程往往受限于清算周期与人工审核环节,而分付通过智能路由算法与实时清算机制,将提现时效压缩至24小时以内。这种突破并非单纯的技术叠加,而是对资金池管理、风控模型与用户行为预测的系统性优化。例如,通过动态调整提现额度阈值,平台能够在保障流动性的同时,避免因过度提现引发的系统性风险。这种平衡艺术要求对用户画像进行深度挖掘,结合消费行为轨迹与信用评分,实现提现权限的精细化管控。
用户对24小时提现的依赖,本质上反映了现代经济中即时性需求的激增。高频交易场景下的资金周转压力、突发性支出的应急需求,以及跨地域消费带来的结算延迟,共同构成了这一功能的现实土壤。数据显示,夜间时段的提现请求量占比持续攀升,这与移动支付渗透率提升及零工经济兴起形成共振。但用户行为的复杂性远超表面数据——部分高频提现用户实为套利者,其行为模式可能引发资金池的波动性风险,这种隐性矛盾需要更精细的风控模型来识别与应对。
分付提现功能的普及正在重塑金融服务的底层逻辑。当提现不再局限于工作日白天,金融机构不得不重新定义"实时"的边界。这种变化倒逼传统银行加速数字化转型,但同时也暴露了现有系统在跨机构协作与数据互通上的短板。例如,当用户通过分付提现后,资金流向多个金融机构的清算链路,这种碎片化流转可能引发监管套利空间。如何在提升用户体验与维护金融稳定之间找到平衡点,成为行业亟待解决的结构性难题。
技术迭代正在为分付提现注入新的可能性。区块链技术的引入使资金流转可追溯性提升,智能合约则能自动执行提现条件触发机制。但技术红利背后潜藏隐忧——过度依赖算法决策可能削弱人工审核的兜底作用,而数据隐私保护与合规性要求又对技术应用形成约束。当前行业正处于从"效率优先"向"安全与效率并重"的过渡阶段,如何在技术创新与风险控制间建立动态平衡,将成为决定分付提现功能可持续性的关键变量。
未来分付提现的演进方向或将呈现两极化趋势。一方面,随着央行数字货币的推进,实时清算能力有望进一步突破现有技术瓶颈;另一方面,监管科技的发展将强化对提现行为的穿透式监管。这种双向驱动下,分付提现功能可能从单纯的支付工具升级为金融生态中的关键节点,其价值不仅体现在资金流转速度的提升,更在于通过数据沉淀与行为分析,为个性化金融服务提供底层支撑。这一进程中的每一步突破,都将深刻影响金融基础设施的形态与用户价值的实现方式。
相关文章
羊小咩提现多久到账?
羊小咩的提现时效受多重因素交织影响,其核心逻辑在于平台风控体系与资金流转机制的动态平衡。当用户发起提现请求时,系统会首先进行实时风控扫描,通过算法模型评估账户行为轨迹是否符合常规模式。若触发异常波动阈...
美团月付资金流转策略
美团月付机制本质上是一种消费分期付款服务,它将一次大额支出切分成多个周期性的小额还款流。这种机制的魅力,恰恰源于其对用户现金流周期的优化错觉。当用户掌握了该套利结构,其操作思路的核心,并非仅仅是“变现...
拼多多套现风险揭秘:秒退无保障
任何涉及“套现”行为的跨境或平台类交易,其核心矛盾点在于交易性质的合法性边界。电商平台如拼多多构建的是一个消费交易生态圈,而非金融兑付系统。当交易目的从单纯的商品置换,转变为利用平台流量进行资金回流或...
得物APP支持哪些支付方式?
得物APP作为一种新兴的电商平台,其支付方式的选择和便捷程度无疑是用户关注的重点。首先,得物支持的主要支付方式包括微信支付、支付宝以及银联云闪付。这些主流支付工具的接入极大地方便了用户的购物体验。此外...
花呗套现:风险与代价
花呗套钱行为的本质是利用平台规则漏洞进行资金腾挪,其操作逻辑往往围绕信用额度的循环使用展开。部分用户通过拆分订单、多账户操作或结合其他金融工具实现资金周转,这种行为本质上是对信用体系的试探性突破。然而...
轻松恢复得物分期额度
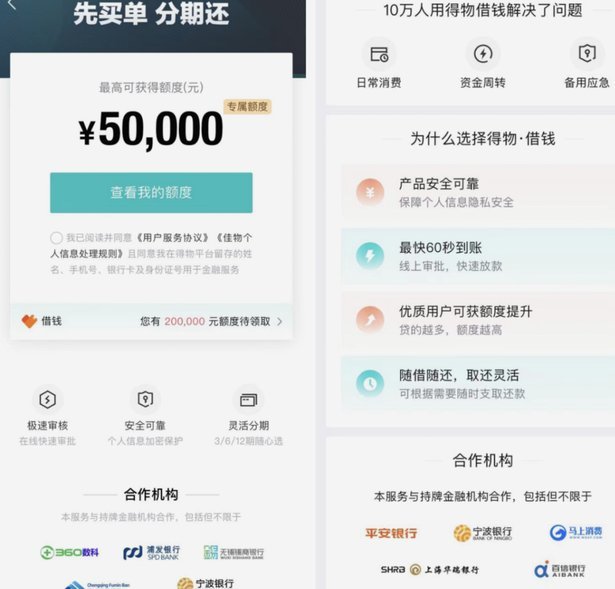
得物分期额度的恢复机制与平台风控逻辑紧密关联,其核心在于用户行为与系统算法的动态博弈。平台通过多维度数据模型评估用户信用,包括消费频次、分期账单履约率、账户活跃度等。当用户连续使用分期额度后,系统会触...