技术重构下的网络借贷新生态
网络借贷平台的崛起本质上是金融基础设施重构的缩影。大数据技术将传统信贷中依赖抵押物的逻辑,转化为基于行为数据的信用评估模型,这种转变不仅降低了服务门槛,更重塑了金融服务的底层逻辑。算法驱动的风控系统能实时捕捉用户消费轨迹、社交网络等非结构化数据,使信贷决策从静态评估转向动态追踪。但这种技术依赖也带来新的脆弱性——当模型训练数据存在偏差或遭遇数据污染时,可能引发系统性风险。2022年某头部平台因算法权重配置失误导致的违约率骤升,暴露出技术黑箱与风险控制之间的张力。
监管科技的演进正在重构行业竞争格局。传统金融机构借助合规优势切入线上信贷市场,其优势不仅在于资本实力,更在于将合规要求内化为产品设计的底层逻辑。例如某国有银行开发的"监管沙盒"系统,能实时模拟政策变化对信贷组合的影响,这种能力使传统机构在应对突发监管调整时具备显著优势。但技术壁垒也加剧了市场分化,中小平台在合规成本与技术投入的双重挤压下,正加速向垂直细分领域收缩,形成"头部平台做规模、长尾平台做场景"的生态分化。
用户画像的数字化转型催生了新型信用货币体系。年轻用户群体在社交平台留下的数字足迹,正成为信用评估的新维度。某平台通过分析用户在短视频平台的互动数据,开发出预测还款意愿的模型,使服务渗透率提升37%。但这种依赖行为数据的评估方式存在显著缺陷:当用户遭遇突发性收入中断时,模型难以捕捉到这种结构性风险。更深层的矛盾在于,算法对用户行为的量化解读,正在将复杂的信用决策简化为可计算的参数,这种简化可能掩盖社会经济结构变化带来的系统性风险。
技术垄断与数据孤岛的双重效应正在重塑行业生态。头部平台通过数据闭环构建起护城河,其积累的用户行为数据与风控模型形成正反馈循环,这种优势在信贷违约率攀升的背景下愈发凸显。但数据孤岛也导致风险分散机制失效,当某平台遭遇区域性经济冲击时,缺乏跨机构风险对冲工具的行业整体承压能力显著下降。这种结构性矛盾推动监管层探索跨平台数据共享机制,但隐私保护与商业机密的平衡难题仍悬而未决。
行业洗牌期的生存法则正在发生根本性转变。技术能力已从竞争要素升级为生存门槛,某平台投入研发的AI催收系统使坏账回收率提升21%,这种技术投入正在成为行业分水岭。同时,合规成本的持续攀升迫使平台重构商业模式,从单纯追求规模扩张转向精细化运营。这种转型虽带来短期阵痛,却推动行业向更注重长期价值的方向演进,最终将重塑网络借贷市场的竞争逻辑与价值坐标。
相关文章
花呗秒套平台有哪些风险要注意
花呗套现,尤其是在追求现金流的当下,确实吸引了不少关注。然而,围绕“花呗秒套平台有哪些”这一话题,需要格外谨慎,因为其背后隐藏着巨大的风险与潜在的法律问题。一些平台声称提供快速套现服务,吸引用户通过花...
花呗优惠背后的猫腻你知道多少?
“谁知道花呗怎么套出来?”这个问题,实际上反映了人们对于蚂蚁集团花呗优惠机制的误解与对金融科技底层逻辑的认知偏差。想要“套”花呗,本质上是在试图利用系统存在的“摩擦”和“延迟”来获得额外的消费优惠。花...
微信分付欠款了,如何正确、顺利地还钱?
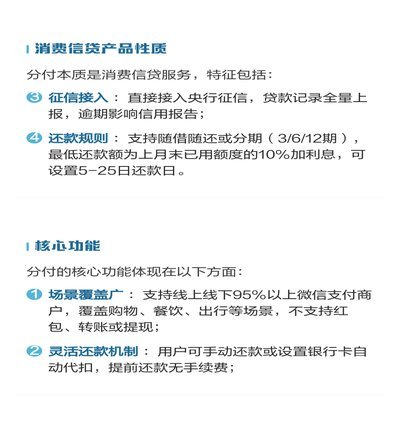
微信分付是腾讯推出的一种信用支付产品,用户可以通过积累信用积分提前消费。当您提到“套出来”的方式时,实际上是指通过某种手段获取了微信分付额度并进行了相应的消费行为。不过,在这里需要明确的是,“套出来”...
携程拿去花如何申请指南
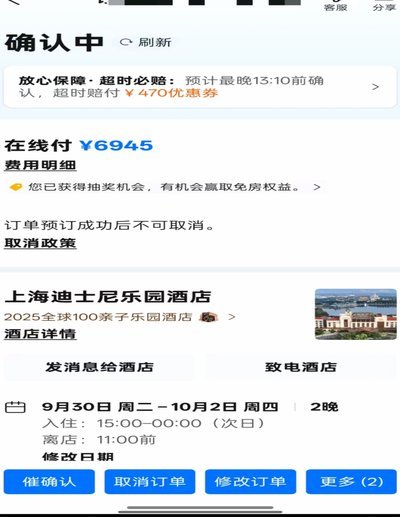
携程拿去花的申请流程需要用户主动触发信用评估机制,其核心逻辑在于通过行为数据构建信用画像。当用户在预订环节勾选分期选项时,系统会自动抓取账户的消费频次、支付记录及设备指纹等数据。值得注意的是,申请入口...
羊小咩便荔卡:取现背后的符号学密码
解码这样一个看似无意义的序列,绝不能采取单纯的文字解读模式,而必须将其视作一个复杂系统在信息过载边缘的临界状态呈现。我们不能停留在字面意义的层层追溯,而是要切入其内在的结构张力,探究这种随机组合如何在...
携程拿去花怎么玩转积分智慧
携程“拿去花”看似简单的积分兑换工具,实则构建了一个围绕旅行产品与用户消费行为的精细化运营体系。其使用核心在于理解积分的底层逻辑:并非简单的优惠券,而是用户在携程平台消费的价值回馈,以及对未来消费行为...