分期还款日,全额还款需知
分期付款到还款日是否需要一次性清偿全部剩余本金,并非一个简单的逻辑判断,它本质上取决于金融产品背后的计算模型和合同的结构设计。许多人会将“分期”理解为将总债务匀速摊薄,误以为到期日只需支付一个小尾款。然而,高级金融结构中的分期偿还,更像是一个持续进行、不断精算的过程。真正的重点在于理解本金、利息和剩余可变负债这三者的动态关系。每期支付的款项,其构成比例是在利息、偿还本金和可能的管理费用之间持续调整的,因此,最终的到期日余额往往不是一个简单的线性计算结果,而是包含了所有复利累积和前期结构调整后的总剩余负债,这一点必须通过核对精确的摊销表才能得出结论,不能凭经验判断。
深入剖析,分期还款的结束机制,其复杂性往往在于“本金剩余”和“利息计算基数”的耦合关系。如果合同设计是采用传统的等额本息模型,那么最终还款的批次结构会是一个明显的“尾款”——这个尾款不仅包含最后一期本金的清偿,更重要的是,它可能是针对剩余全部本金所计算的、最后一段时期的利息总和。而如果产品模型使用了递减本金或复杂的浮动利率机制,那么最后一笔款项所承担的权重会非常高,它可能包含了本金的一次性大笔回补,以求彻底锁定负债关系,防止后续的利息计算滞后或出现结构性偏差。因此,理解这最后一笔款项的性质,远比关注其金额大小更为关键。
合同文件的权重,是解析这一问题的终极锚点。无论市场宣称多么灵活的还款结构,法律文件所确立的还款计划书和协议条款,构成了最不可动摇的准则。在签署任何涉及分期还款的大额负债时,受贷方提供的、包含所有还款批次、每一期本金占比和利息计算基础的详细摊销表,必须进行逐项的交叉验证。如果摊销表只是粗略估计或缺乏完整的复利递减模型支持,那么该文件就是信息不完整的,可能隐藏着后续“过桥贷款”或“结构性调整费用”等潜在支出。专业人士必须将这份合同视为一份严密的金融代码,而非简单的付款时间表。
从战略角度审视,了解最终到款日需要支付的全部余额,是制定财务现金流的最佳时机。如果资金的规划只是仅仅覆盖了表面记录的“应还款额”,而忽略了潜在的结构性费用或预设的缴清协议要求,那么在还款日当天可能会面临资金缺口。此外,一旦款项全额清偿,除了实现债务的彻底终结,还需要注意审查是否有任何潜在的过早还款罚金条款(Early Repayment Penalty)。彻底理解从“分期支付的阶段性财务模型”到“最终的零负债状态”之间完整的经济过桥流程,才能确保在财务操作上实现最优且无滞后的闭环管理。
总之,分期还款的本质是一场持续的、精密的负债管理游戏。我们不能将“分批支付”理解为“分阶段偿清”,而必须将其视作“持续计价”。想要确定最后一笔款项是否需要全额偿付,核心动作是获取并解读一份经第三方审计确认、精确到每一笔利息浮动的完整摊销周期表。只有通过这种专业的模型复核,才能彻底排除合同层面的歧义和潜在的财务陷阱,真正做到对债务的掌握具备前瞻性和完备性,避免因对偿债机制的模糊认知而产生不必要的财务风险。
相关文章
羊小咩额度开通全流程
要了解“羊小咩怎么开通额度”,首先要明确这是指某个金融产品或服务。假设这里的“羊小咩”是一款由某些金融机构提供的信贷产品,那么其开通额度的过程涉及多个步骤和考量因素。 首先,用户需要下载并注册相关...
得物分期套现指南:哪些单品值得投资?
## 得物分期:风险与收益的灰度地带 得物分期的“套现”行为,本质上是利用其商品价格虚高、交易流程的特殊性,将分期付款的商品转手卖给他人,从中获取差价。这个差价的来源,既可能来自市场对商品需求的波动...
携程拿去花取现时间差异揭秘
携程拿去花的取现时间与资金流转逻辑存在显著的时效差异,这源于其分期服务背后的支付链条设计。当用户通过携程平台申请拿去花分期时,系统会将订单金额拆分为多期账单,但实际资金到账时间受支付渠道影响较大。以支...
便荔卡包取现到账时间解析
便荔卡包的取现到账时间本质上是支付系统与金融基础设施交互效率的直接体现。当用户通过第三方支付平台发起取现操作时,系统需完成支付指令解析、资金清算路径校验、风控模型筛查等多重环节。以支付宝为例,其采用的...
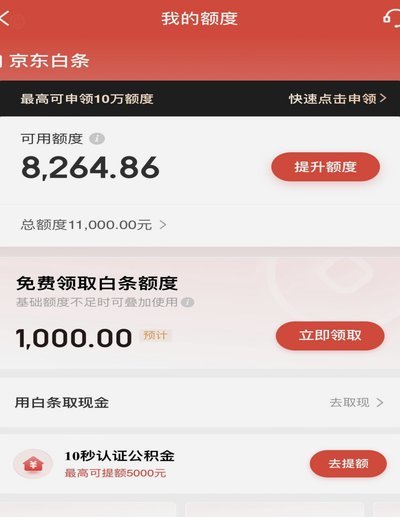
白条额度如何提现?这里有方法!
关于“白条额度可以提现吗”这一问题,答案是需要具体情况具体分析。蚂蚁金服旗下的“花呗”,其前身就是广为人知的“白条”。作为一种信用支付工具,它主要用于消费场景中的分期付款或信用购买,并不具备直接提现的...
得物额度怎么申请?看完这篇就懂了
在当今数字化的购物时代,得物APP以其独特的社区文化和专业的商品鉴别服务吸引了众多潮流爱好者。对于用户而言,能够在该平台上获得一定的信用额度不仅能够方便快捷地购买心仪的商品,还能享受更全面的服务体验。...