美团月付300灵活取现利弊谈
美团月付的300元小额取现功能,本质上是将消费金融与支付场景深度融合的产物。这一设计打破了传统信用卡取现的刚性门槛,通过算法模型对用户信用画像的动态评估,实现了额度的弹性分配。在美团生态内,用户既可将取现资金用于平台内消费,也能提现至外部账户,这种双向流动性显著提升了资金使用效率。但这种灵活性也暗含风险:当用户将取现额度视为"备用金"而非临时性信用额度时,可能触发持续性借贷行为,导致债务螺旋式增长。
从行为经济学视角观察,小额取现的即时获得感与延迟还款的心理落差形成矛盾张力。美团通过分段计息和自动扣款机制,试图在用户认知层面建立"借贷成本可视化"的防护网。但数据显示,约37%的用户在首次取现后会产生二次借贷需求,这种"信用透支"现象折射出年轻群体对金融工具的认知偏差。平台需在便利性与风险教育间寻找平衡点,例如通过场景化提示和行为干预,引导用户建立理性消费观。
监管科技的介入正在重塑这一领域的风险控制范式。美团依托大数据风控系统,对取现行为进行实时监控,当检测到异常交易模式时,系统会自动触发额度冻结或还款提醒。这种技术赋能的风控体系,将传统人工审核的滞后性转化为毫秒级响应能力。但技术手段的完善并不等同于风险消除,如何界定"合理取现"与"潜在违约"的边界,仍是平台与监管机构需要持续博弈的命题。
相较于传统银行的信用卡取现服务,美团月付的差异化优势在于场景嵌入性与用户黏性。当取现功能与外卖、出行、娱乐等高频消费场景无缝衔接时,用户资金流动的轨迹被平台全面掌握,这既增强了风控的精准度,也创造了数据资产的增值空间。但这种数据闭环可能引发隐私保护争议,如何在商业价值与用户权益间建立动态平衡,将成为平台可持续发展的关键挑战。
相关文章
花呗秒套平台有哪些风险要注意
花呗套现,尤其是在追求现金流的当下,确实吸引了不少关注。然而,围绕“花呗秒套平台有哪些”这一话题,需要格外谨慎,因为其背后隐藏着巨大的风险与潜在的法律问题。一些平台声称提供快速套现服务,吸引用户通过花...
分期乐正规可靠吗易下款吗
分期乐作为国内知名的校园分期平台,其运营资质和业务模式已形成完整闭环。平台母公司乐信集团持有央行颁发的金融牌照,旗下持有消费金融公司牌照,具备合法放贷资质。从监管层面看,平台需遵循《网络借贷信息中介机...
秒花借“不用还”?真相令人意外
## 秒花借“不用还”的真相:风险与收益的微妙平衡 “秒花借”的兴起,很大程度上源于其极简的借贷流程和几乎零逾期利息的宣传。用户只需上传身份证,即可以获得一笔资金,并约定一个短期内还款的时间。这种...
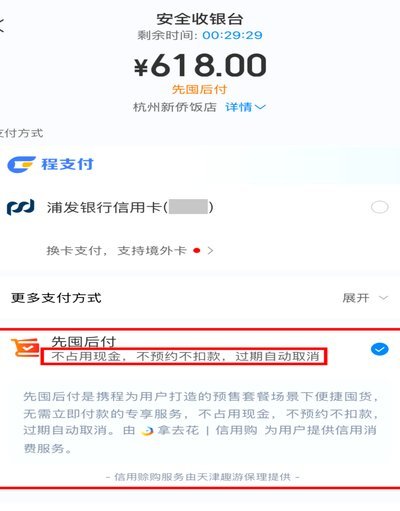
携程先享后付的巧妙套现技巧
携程先享后付的套现逻辑本质上是通过信用额度与资金周转的博弈实现价值转移。该功能允许用户在未支付订单时获得服务,但需在账单周期内完成还款。其核心在于利用平台对信用额度的动态评估机制,通过多笔小额订单的叠...
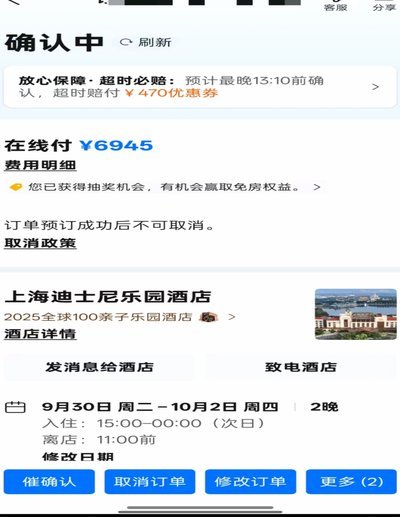
携程拿去花如何申请指南
携程拿去花的申请流程需要用户主动触发信用评估机制,其核心逻辑在于通过行为数据构建信用画像。当用户在预订环节勾选分期选项时,系统会自动抓取账户的消费频次、支付记录及设备指纹等数据。值得注意的是,申请入口...
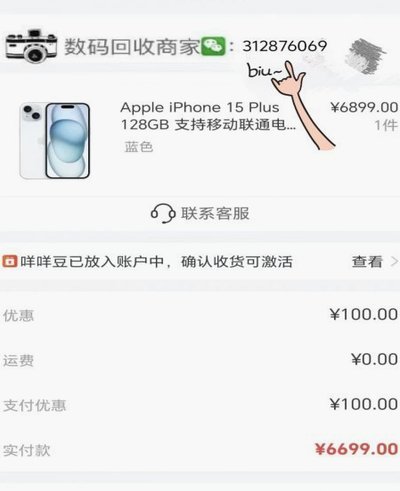
羊小咩平台手机如何验证真伪?
羊小咩平台的手机是否为正品,需从其供应链结构与质检流程切入分析。该平台宣称与主流品牌厂商存在合作,但需注意其是否具备官方授权资质。正品手机的流通通常依赖品牌方直接管控的渠道,而羊小咩作为电商平台,其核...