如何与携程金融协商还款事宜
携程金融的协商还款流程需要精准把握核心矛盾点,避免陷入被动局面。当用户面临还款压力时,首要任务是建立有效沟通渠道。建议通过官方客服热线或线上客服系统主动发起协商,重点说明当前财务状况与还款困难的具体原因。值得注意的是,协商初期需避免过度强调客观困难,而应侧重展现还款意愿与能力,例如提供收入证明、资产证明等材料,以增强协商说服力。
材料准备阶段需注重证据链完整性。除基础收入证明外,建议补充近期银行流水、消费记录、医疗支出凭证等辅助材料。特别需要强调的是,若存在突发性支出(如疾病治疗、家庭变故等),需提供相关证明文件。这些材料不仅能佐证还款能力,更能体现用户对债务的重视程度,为后续方案制定奠定基础。
方案制定环节需兼顾灵活性与可行性。可尝试申请分期还款、延期还款或调整还款比例等方案,但需明确告知具体调整幅度与时间周期。值得注意的是,部分用户可能误以为协商就能完全免除债务,实际上协商结果往往是在原有债务框架内寻求更优解。建议提前测算不同方案对信用记录的影响,避免因协商导致征信受损。
协商过程中需特别关注法律风险边界。携程金融作为持牌金融机构,其协商流程受《民法典》与《商业银行法》约束。用户需明确知晓,协商结果不等同于债务减免,而是债务重组。若存在恶意逃避债务行为,可能面临法律追责。建议在协商前咨询专业法律人士,确保所有操作符合法律规定。
长期来看,协商还款本质是债务管理能力的体现。建议用户建立定期财务评估机制,通过记账软件分析收支结构,提前预判还款压力。同时,可借助第三方债务管理机构进行专业规划,避免因单次协商导致债务问题升级。值得注意的是,协商成功后需严格遵守新还款计划,防止因再次违约陷入更复杂的债务困境。
对于确实无力偿还的用户,可考虑债务重组方案。携程金融可能提供债务转让、资产抵偿等替代性解决方案,但需注意此类方案通常伴随更高成本。建议优先评估自身还款能力,通过正规渠道寻求专业债务咨询,避免因盲目协商导致信用体系受损。最终目标应是建立可持续的债务管理机制,而非单纯解决短期资金压力。
相关文章
得物借款能直接提现到账吗?揭秘资金流向和风险点
涉及“得物借钱提现”的提问,其核心焦点并非简单的资金周转问题,而深层地触及了平台信贷机制、虚拟财产流转规则以及个人风险控制体系的复杂交集。我们必须首先厘清认知基础:在得物这类潮流电商平台上提供的任何“...
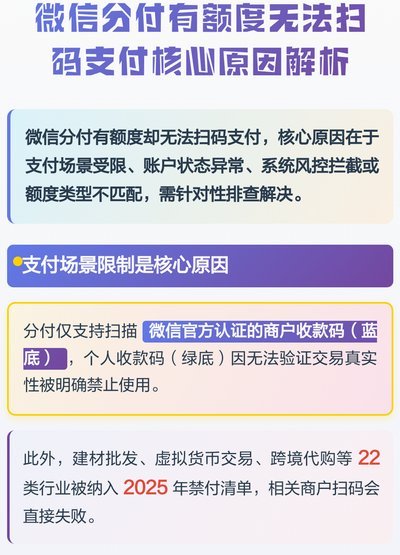
微信分付额度用不了?原因解析与使用技巧
微信分付作为微信支付生态中的信用工具,其使用逻辑与传统金融产品存在本质差异。当用户反馈"套出来怎么用不了"时,往往涉及额度释放机制与实际使用场景的错位。分付额度并非固定数值,而是基于用户信用评分动态调...
急用钱套现花呗的正确方式
面对紧急的资金需求,不少人都会选择各种金融手段来缓解财务压力。支付宝花呗作为一种便捷的信用支付工具,在日常消费中占据了重要的地位。然而,当资金周转出现困难时,一些用户可能会考虑将已有的花呗额度转化为现...
花呗1500元套现手续费多少?详解费率与隐性成本
花呗套现手续费的计算逻辑与市场波动密切相关。当前主流渠道的费率普遍在0.6%-1.5%区间浮动,1500元额度对应的手续费可能落在9元至22.5元之间。但实际结算时需叠加支付通道的分润比例,部分平台会...
如何合规提现拿去花
在探讨“拿去花自己提现的方法”之前,我们需要明确一点,“拿去花”通常是指一款信用消费产品,而“提现”则涉及将授信额度转换为现金。因此,本文旨在帮助用户理解如何通过合法途径,从“拿去花”获取现金。 首...
额度虽在,为何无法使用?
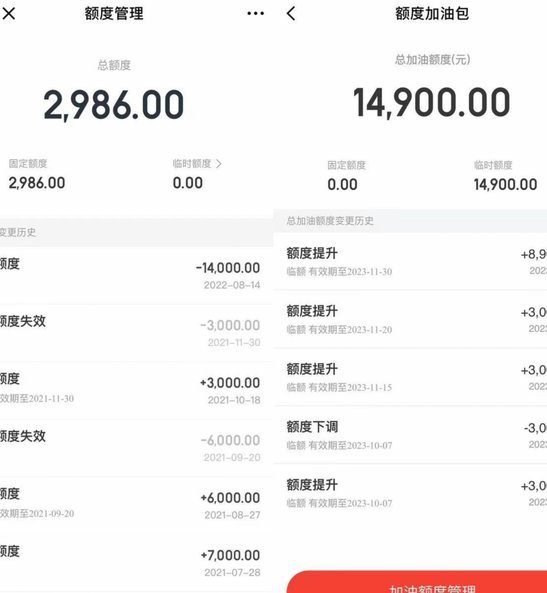
额度显现的“虚实悖论” 这种“白条加油包有额度却无法使用”的现象,绝非简单的用户误操作所能归结。它反映的是一个典型的数字支付生态系统层面的逻辑断裂——所谓的“有额度”,仅仅代表了用户账户层面的信用余...