分期乐合作银行大揭秘
分期乐作为消费金融平台,其放款银行的选择并非单一机构,而是基于多重因素动态匹配的结果。平台与多家持牌金融机构存在合作,包括国有大行、股份制银行及地方性金融机构。具体放款主体取决于用户资质、信用评估结果以及银行的实时风控策略。例如,部分用户可能获得招商银行或平安银行的授信,而另一些用户则可能由区域性银行或消费金融公司提供资金。这种多主体协作模式既提升了放款效率,也通过差异化风控策略覆盖更广泛的用户群体。
银行在放款决策中扮演着核心角色,其审批逻辑直接影响资金到账速度与额度。主流合作银行普遍采用“大数据+AI模型”进行实时授信评估,重点考察用户征信记录、收入稳定性、历史还款行为等维度。值得注意的是,不同银行的风控偏好存在显著差异:部分机构更重视用户的职业稳定性,另一些则侧重消费行为数据的匹配度。这种差异导致同一用户在不同银行可能获得截然不同的授信结果,形成平台内部的“多维授信矩阵”。
从用户视角看,选择合适的放款银行需综合考量多个维度。利率水平、审批时效、额度上限、还款灵活性等要素构成关键决策变量。例如,部分银行提供“先享后付”服务,允许用户在首期免息后分期偿还;另一些则以低门槛准入吸引年轻用户。但需警惕部分机构通过“表面低利率”掩盖实际成本,如隐性手续费或违约金条款。用户应通过平台提供的银行资质公示信息,结合自身资金需求进行理性选择。
当前消费金融行业正经历技术驱动的深度变革,放款银行的参与模式也在持续进化。部分银行已实现全流程线上化操作,通过智能风控系统将审批时间压缩至分钟级;另一些则探索“联合贷”模式,与平台共建数据模型提升风控精度。值得关注的是,监管部门对“助贷”业务的合规要求日益严格,促使银行在追求效率的同时强化用户权益保护,如明确信息披露义务、规范利率定价机制等。
在合规框架下,分期乐与合作银行的协同关系呈现双向优化趋势。平台通过数据沉淀反哺银行风控模型迭代,银行则以资金端优势强化平台的可持续服务能力。这种共生关系推动行业向更健康的方向发展,但用户仍需保持清醒认知:无论资金来自哪家机构,核心逻辑始终围绕信用评估与风险定价。理性看待放款银行的选择,本质上是用户信用价值的市场映射过程。
相关文章
鹿优选有额度提现不通畅怎么办?
资产在平台账户显示有确切额度,却无法进行提现,这种状态绝不是单纯的系统技术故障,它指向的是多层级的结构性制约。深入剖析“鹿优选有额度但提现不了”的本质,我们必须从资金流动的生命周期入手。首要判断点在于...
用花呗帮朋友2000元,信用危机悄然爆发
### 一场借贷风波:当“花呗”成为朋友间的“信任债” #### 1. **意外的“帮忙”,还是潜在的陷阱?**那天,朋友小张在微信上对我说:“最近手头紧,能不能先帮我垫一下房租?下个月发工资就还...
白付美额度:巧用策略提升额度
白付美额度的提升本质上是信用评估体系的动态博弈。平台通过算法模型对用户消费行为、还款记录、负债结构等维度进行持续监测,额度调整往往与用户信用画像的优化程度直接相关。高频次的消费场景能强化平台对用户消费...
白条秒到手续费多少?最新费用标准和攻略指南
白条秒到作为一种便捷的信用消费服务,在近年来逐渐受到用户的关注。作为蚂蚁花呗推出的一项特色功能,它允许用户在符合条件的情况下,快速将未使用的额度转化为现金,并实现即时到账。然而,关于白条秒到手续费的具...
携程拿去花如何申请指南
携程拿去花的申请流程需要用户主动触发信用评估机制,其核心逻辑在于通过行为数据构建信用画像。当用户在预订环节勾选分期选项时,系统会自动抓取账户的消费频次、支付记录及设备指纹等数据。值得注意的是,申请入口...
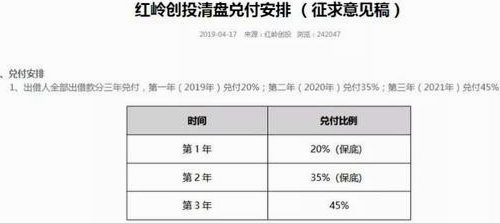
2021网贷平台如何挑选
2021年的网贷市场依然处于调整期,面对众多平台的优劣选择变得尤为重要。在这个背景下,“好”的定义不仅限于收益率高低或品牌知名度大小,而是综合考量安全性、合规性以及用户体验等方面的表现。例如,在安全性...