花呗套现风险大揭秘
花呗作为蚂蚁集团推出的信用支付工具,其核心逻辑建立在用户信用评估与消费场景绑定的基础之上。平台通过大数据分析用户行为、还款记录及社交关系,构建出动态信用评分模型。这种机制本质上是将信用额度转化为消费能...
花呗套现的隐藏风险与后果
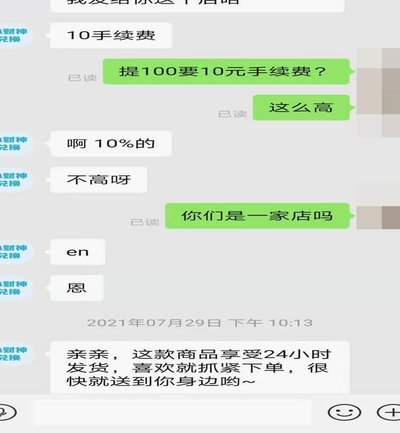
花呗本质是消费信贷工具,旨在促进实体流通而非提供无抵押贷款资金。许多用户因短期流动性压力寻求套现途径,但这与平台风控逻辑背道而驰。支付机构利用大数据模型实时监测交易特征,一旦发现非正常高频还款行为或特...
花呗套现的法律风险有多大?
花呗套现行为的法律边界需要从金融监管与刑事犯罪两个维度展开。根据《银行卡业务管理办法》第十七条,信用卡持卡人不得以营利为目的套现或取现,而花呗作为信用支付工具,其套现行为本质上属于违规操作。2020年...
花呗套现到底有多危险?
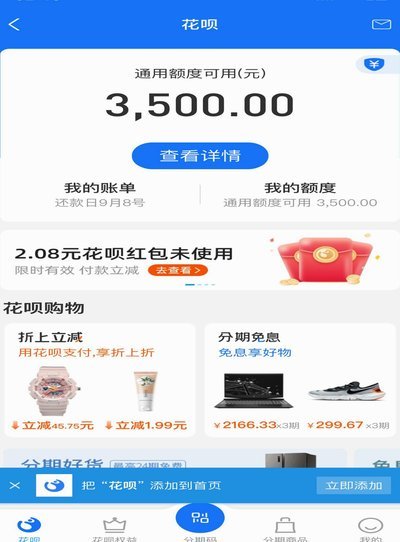
近年来,随着互联网金融的快速发展,花呗作为一种灵活便捷的消费金融工具,受到了广泛欢迎。然而,一些用户在使用花呗时,通过“套现”等行为进行非法操作,这不仅违反了使用条款,还隐藏着一系列潜在风险。 首先,...
花呗套现风险提示:最新防范措施解析
近期,“花呗正确的套取方式”这一话题在网络上引起了广泛关注。从技术上讲,任何正规的支付工具都严格禁止任何形式的套现行为,因此所谓的“正确套取方式”在法律和道德层面均是不存在的。但是,了解用户如何避免陷...
花呗如何套现及风险提醒
近年来,“花呗”作为一种便捷的消费信贷工具,深受用户喜爱。然而,在某些情况下,部分用户可能会探索“花呗”的其他使用方式,比如套现。但需明确的是,任何形式的花呗套现都存在法律风险和信用风险。 在探讨如...