分付取现新功能:解密背后的机遇与挑战
近期,“分付能取现金”这一话题引发了广泛关注,背后反映的是金融服务领域的创新与变革。作为一种基于用户信用的消费分期产品,“分付”的设计初衷是为消费者提供更加灵活便捷的资金解决方案。然而,随着市场环境的变化和技术的进步,部分金融机构开始探讨和尝试将“分付”从原本的消费场景中剥离出来,将其转化为一种可以取现的产品。
这种转变背后有着深刻的逻辑:一方面,通过扩大使用场景来增加产品的吸引力;另一方面,则是为了满足用户更加多样化的金融需求。不过,这同时也引发了一系列讨论与质疑,主要集中在几个关键点上:
1. **风险管控**。将“分付”转变为可提现产品,可能会带来更高的信用风险和操作复杂性。金融机构需要在确保用户体验的同时,加强对资金流向的监控。
2. **消费者教育**。“分付”原本设计为消费用途,用户可能对于将其用于取现并不完全了解其潜在后果,因此,如何向用户普及正确的金融知识成为了一个重要议题。
3. **监管合规性**。任何金融服务创新都必须遵循相关法律法规的要求。金融机构在尝试此类转变时,需要确保符合最新的监管规定,避免违规操作带来的法律风险。
综上所述,“分付能取现金”的探索既体现了金融科技领域的不断创新精神,也提醒我们在追求便利的同时不可忽视其背后的复杂性和挑战。未来,随着技术进步和市场环境的变化,金融服务模式或许还会继续演变,但无论形式如何改变,核心始终是提供安全、便捷的金融服务体验。
相关文章
得物钱包提现全攻略
得物钱包提现机制的核心在于多重验证体系的构建。平台通过绑定手机号、设备指纹与生物识别三重认证,形成动态安全屏障。当用户发起提现操作时,系统会实时校验账户行为模式,比对历史交易轨迹与当前操作特征。这种行...
花呗商家如何高效提现
花呗商家提现的核心逻辑在于资金流的闭环管理。当消费者通过花呗支付完成交易后,商家端会收到对应的虚拟账户余额,这部分资金需通过平台指定渠道完成提现操作。整个流程涉及多层资金清算系统,包括交易确认、账期结...
微信转账后款项如何追回?维权全攻略
从技术层面讲,微信转账一旦成功完成并进入对方账户,是基于账户持有者的授权和接收行为,任何第三方都无法通过后台设置进行“撤销”或“追回”。因此,所有关于“收回”的探讨,核心焦点必须转移到人际沟通策略、证...
花呗套现:风险与代价
花呗套钱行为的本质是利用平台规则漏洞进行资金腾挪,其操作逻辑往往围绕信用额度的循环使用展开。部分用户通过拆分订单、多账户操作或结合其他金融工具实现资金周转,这种行为本质上是对信用体系的试探性突破。然而...
轻松恢复得物分期额度
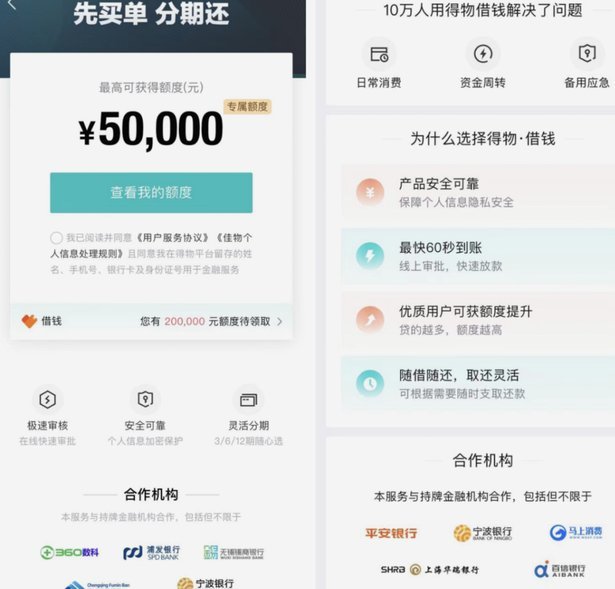
得物分期额度的恢复机制与平台风控逻辑紧密关联,其核心在于用户行为与系统算法的动态博弈。平台通过多维度数据模型评估用户信用,包括消费频次、分期账单履约率、账户活跃度等。当用户连续使用分期额度后,系统会触...
急用钱套现花呗的正确方式
面对紧急的资金需求,不少人都会选择各种金融手段来缓解财务压力。支付宝花呗作为一种便捷的信用支付工具,在日常消费中占据了重要的地位。然而,当资金周转出现困难时,一些用户可能会考虑将已有的花呗额度转化为现...