微信分付套现利息高吗?
微信分付的本质是消费信贷,其利率结构与传统银行贷款有本质区别。根据产品协议,未到期的分付额度属于信用借贷,系统会按日计算资金成本。具体到套现行为,核心在于理解"套现成本"的三重构成:基础日利率(约0.05%)、还款周期折算的年化利率(通常在6%-12%区间)、以及实际资金使用时间产生的利息累积效应。值得注意的是,系统会通过大数据模型动态调整利率,信用评分越高的用户,日利率越低,反之则需承担更高资金成本。这种设计本质上是为了平衡平台资金风险与用户信用价值,而非固定利率产品。
从资金流转角度观察,套现行为触发的是即时借贷关系。举例而言,若用户使用1000元分付额度并选择次月还款,实际承担的利息约为5-10元,但若延后还款期数,利息将按几何级数增长。更隐蔽的是隐性成本:系统会对频繁套现行为进行信用标记,导致后续利率上浮;同时,部分用户为规避手续费,会选择"借新还旧"的滚动操作,这种操作会放大实际利息支出。从产品设计初衷看,微信分付更倾向于引导用户将额度用于消费场景,而非套现工具。
对比信用卡套现场景,分付的利息计算更为透明。信用卡套现通常存在商户通道费、账单周期不确定性、以及央行规定的单日0.05%费率上限。而分付产品明确标注了"按日计息"原则,还款期限越长,年化利率越高,这符合借贷产品的资金时间价值规律。但用户常忽视的是,分付系统会通过机器学习算法优化利率模型,同一笔资金在不同时间点产生的利息成本可能差异达30%,这与传统固定利率产品形成显著差异。
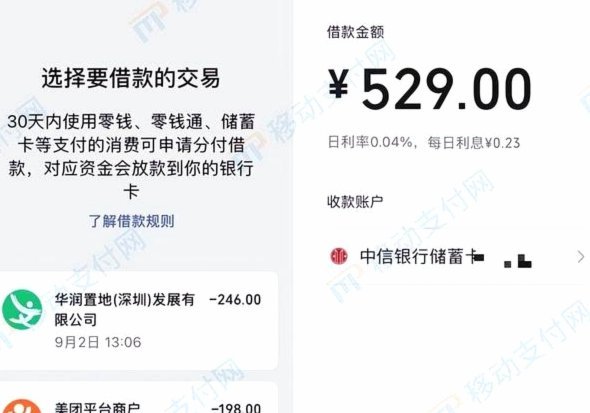
从风险控制维度,微信分付采用的是动态成本定价机制。系统会根据用户资金流、消费习惯、社交网络等多维度数据,实时调整资金成本。例如,频繁使用分付进行短期套现的用户,其资金成本会显著高于稳定使用信用额度的用户。这种差异化定价本质上是通过大数据技术实现的精准风险定价,既保障了平台资金安全,也促使用户形成理性借贷习惯。
最终需要警惕的是,部分用户将分付视为"无息贷款"的误解。实际上,任何提前消费行为都需要为资金时间价值付费,只是分付通过灵活的还款周期设计,将年化利率控制在相对合理的范围。真正值得思考的不是"是否产生利息",而是"如何通过优化使用周期降低有效年化成本",这需要用户建立完整的借贷成本计算模型,避免陷入资金套利陷阱。
相关文章
羊小咩额度:如何有效回收?
随着数字支付和线上消费的兴起,越来越多的人参与到各种平台活动中来。羊小咩作为一个流行的虚拟角色,在各类促销活动或游戏中扮演着重要角色。用户通过参与这类活动通常可以获得一定数量的羊小咩消费额度,这种积分...
京东白条秒扣怎么撤销
京东白条出库秒到机制的本质,并非简单的“扣款”,而是电商平台在高度商品流转速度下的现金流模型预警与快速锁定。理解这个流程,必须跳脱出用户终端的视角,从平台方、支付方和供应链这三个维度的系统逻辑进行拆解...
花呗套现:玩法与风险
花呗的使用逻辑本质上是信用支付的延伸,其套现行为往往依赖于支付场景的灵活性。部分用户通过线下商户的分润机制实现资金流转,例如在支持花呗结算的便利店或餐饮店进行高频消费,利用商户对账期的延后性完成资金周...
得物app分期购物全攻略
得物app的分期功能嵌入于其核心的潮流商品交易场景,本质上是通过金融工具延长用户消费周期的策略。平台与多家持牌金融机构合作,将分期额度与用户在得物的社交行为、交易记录、浏览偏好等数据进行交叉验证,形成...
分期乐关闭:金融行业洗牌新迹
分期乐关闭分期还款渠道的决策,折射出消费金融行业在监管收紧与市场博弈中的结构性调整。这一动作并非简单的业务收缩,而是平台对资金链压力与合规风险的主动响应。随着金融监管对消费贷额度、利率透明度的要求持续...
羊小咩平台手机如何验证真伪?
羊小咩平台的手机是否为正品,需从其供应链结构与质检流程切入分析。该平台宣称与主流品牌厂商存在合作,但需注意其是否具备官方授权资质。正品手机的流通通常依赖品牌方直接管控的渠道,而羊小咩作为电商平台,其核...