白条秒到背后的支付逻辑
白条秒到这套支付体系的底层逻辑,早已超越了传统意义上的“刷卡”行为。我们讨论的焦点,并非物理芯片的接触点,而是一场实时信贷额度与支付需求之间的瞬时匹配博弈。本质上,白条代表的是一种“预授信”的即时兑付能力。当用户发起支付指令时,系统执行的不是资金划转,而是对用户的信用画像、历史消费行为以及当前订单风险的快速交叉验证。这里的核心机制,建立在算法层面的毫秒级决策模型之上——它是在验证“你是否能支付”,更是在预测“你是否会违约”。理解这一点,就意味着将每一次点击支付按钮,视作一次高频次的信用透支尝试,而非简单的金额支出确认。这要求使用者必须具备从支付行为到信用风险的角度进行自我审视的能力。
从支付系统架构的视角拆解,白条实现“秒到”的流畅体验,依赖于多维度的预授权与实时清算链路。这种流畅性并非仅仅是前端界面的优化,其背后是一套复杂、冗余且极速运转的金融风控引擎。当支付请求进入链路时,首先触发的是额度校验和信用评级模型。系统并非简单地扣除金额,而是瞬间判断该额度下的可使用区间、风控系数以及潜在的追回成本。若流程顺畅,这体现了交易的极高确定性,用户体验的极致即是风控模型的完美服从。因此,理解这个流程,要求从业者不仅要关注用户界面,更要深入到后台的交易状态流转和资金结算节点,才能描绘出支付瞬间的全部技术底色。
从消费者的行为经济学角度切入,白条带来的“即时满足感”极具迷惑性,它模糊了“拥有感”与“支付能力”之间的界限。当信用透支成为一种唾手可得的支付选项时,它很容易触发用户的冲动消费神经,让决策链路绕开了传统的理性考量。这种金融机制的巧妙之处在于,它将一次本应是深思熟虑的购买行为,转化为一次即时决策的执行过程。用户往往对这种“零摩擦”的支付体验产生了心理依赖,认为“能秒到”本身就是一种消费能力的信号。真正专业的审视,必须将此视作一种需要警惕的认知陷阱,切勿让支付的便捷性,凌驾于财务规划的严谨性之上。
谈及实战操作的精妙,关键在于构建一套从需求识别到风险对冲的全流程模型。使用者不应仅仅停留在“怎样发起支付”,而应将其提升至“如何最优化地利用这额度”。这要求用户必须将白条的使用视为一个可量化的、周期性的预算工具,而非一个无限的应急池。专业的用法,一定是在高价值、且确定能够产生使用价值的刚需消费场景下进行部署。相反,在无法评估剩余价值、或只是出于“心血来潮”的场景下反复刷卡,只会将自身的信用记录推入高波动风险区。真正高阶的财务运用,在于建立起支付需求的内部刹车机制,让便捷的支付背书,服从于内在的自我约束。
相关文章
得物额度:如何提升?风险几何?
得物额度的可套取,是一个围绕其信用体系和平台运营逻辑展开的复杂议题。简单地回答“可以”或“不可以”都过于简化,实际上,得物额度并非完全不可套取,而是存在着精妙的机制和潜在的风险。得物额度本质上是基于用...
花呗套现风险大警示
花呗套现,一个在网络上频繁出现的词汇,其背后隐藏着巨大的风险和潜在的法律责任。许多人抱着“小试一下”的心态,试图通过将花呗余额转账给他人,再以现金形式获得,从而规避资金用途的限制。然而,这种看似简单的...
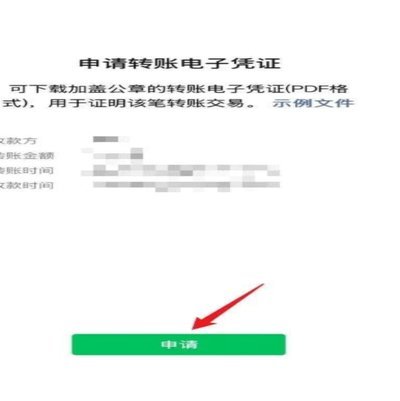
微信转账怎么撤销:三种方法教你收回资金
微信转账作为一种便捷的支付方式,已经在人们的日常生活中占据了重要位置。然而,在某些情况下,比如误转、诈骗或其他非自愿的情况,用户可能会发现需要收回已经发出的款项。那么,微信转账怎么收回来呢? 首先...
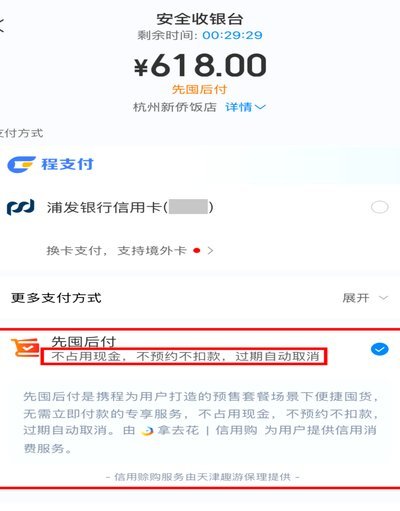
携程先享后付的巧妙套现技巧
携程先享后付的套现逻辑本质上是通过信用额度与资金周转的博弈实现价值转移。该功能允许用户在未支付订单时获得服务,但需在账单周期内完成还款。其核心在于利用平台对信用额度的动态评估机制,通过多笔小额订单的叠...
花呗取现是否会被系统识别
花呗取现的隐蔽性取决于平台风控系统的算法迭代与用户行为模式的博弈。当用户通过第三方平台将花呗额度转换为现金时,系统会捕捉到资金流向的异常信号。例如,短时间内高频的转账操作、账户余额的非自然波动,或是与...
简单导出指南
羊小咩这种轻量级网页浏览器,以其简洁的界面和易于上手的操作体验吸引了许多用户。然而,有时想要摆脱它的束缚,将数据迁移到其他平台或者使用更功能强大的工具时,就需要了解如何将其"套出来"。 最简单的方法...