携程拿去花为何现金支付受限
携程"拿去花"服务的现金支付障碍,本质上是平台支付体系与用户消费习惯之间的结构性矛盾。该服务本质是旅游消费金融产品,其设计逻辑要求资金流转必须通过电子账户完成。当用户尝试使用现金支付时,系统会因缺乏实名认证的支付凭证而触发风控机制,导致交易被拦截。这种设计并非简单的技术限制,而是基于金融合规要求的必然选择。平台需要通过电子支付渠道完成资金闭环,才能满足反洗钱、资金监管等政策要求。
从支付场景分析,"拿去花"服务的现金支付障碍往往与账户绑定状态直接相关。当用户未完成银行卡绑定或支付密码设置时,系统会将账户标记为高风险状态,进而限制现金支付功能。这种设计逻辑源于平台对资金安全的考量,通过强制绑定支付工具,既能确保资金流向可追溯,又能防范资金挪用风险。值得注意的是,部分用户可能误将"拿去花"与普通消费券混淆,忽略了其本质上是信用贷款产品的属性。
技术层面的支付限制同样值得关注。携程的支付系统采用多层风控架构,当检测到异常支付行为时会自动触发拦截机制。现金支付因其匿名性特征,容易被系统识别为可疑交易,特别是在大额消费场景下。这种技术防御机制虽然有效防范了欺诈风险,但也给用户带来了使用上的不便。平台在优化支付体验时,需要在安全与便捷之间找到平衡点,避免过度防御导致的用户体验断层。
用户操作误区往往被忽视。部分用户可能未注意到"拿去花"服务的支付条款,误以为所有消费场景都支持现金支付。实际上,该服务仅在特定合作商户或特定支付渠道下开放现金支付功能。当用户尝试在非指定场景使用现金时,系统会因支付渠道不匹配而拒绝交易。这种设计既符合商业合作规范,也确保了资金流转的可控性。建议用户在使用前仔细阅读服务条款,明确支付方式的适用范围。
相关文章
得物分期:机遇与风险
得物App上的分期付款服务实际上是一种消费金融创新模式的体现,其背后涉及多方利益的平衡与风险控制。从消费者角度来看,分期付款降低了购买高单价商品的门槛,尤其是对于年轻群体来说,这种“先使用后买单”的方...
花呗优惠背后的猫腻你知道多少?
“谁知道花呗怎么套出来?”这个问题,实际上反映了人们对于蚂蚁集团花呗优惠机制的误解与对金融科技底层逻辑的认知偏差。想要“套”花呗,本质上是在试图利用系统存在的“摩擦”和“延迟”来获得额外的消费优惠。花...
分付提现全攻略:到账时间、费用与风险点避坑指南
分付提现的核心逻辑在于资金流转的时效性与成本控制。用户在操作时需关注平台设定的提现规则,例如部分服务商对单日提现额度设限,或对非工作时间的提现请求延迟处理。实际操作中,提现路径通常通过绑定的银行卡或第...
花呗资金去向查询:如何查看消费和转账明细?
花呗,支付宝的消费分期服务,为我们提供了额外的购物便利。然而,当资金流向不明时,我们难免会产生疑问:花呗转出去的钱到底去哪里了? 想要详细了解花呗账单背后的交易明细,并非一蹴而就。 首先,我们需要...
微信分付欠款了,如何正确、顺利地还钱?
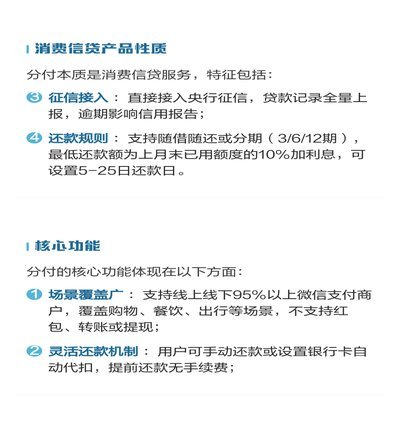
微信分付是腾讯推出的一种信用支付产品,用户可以通过积累信用积分提前消费。当您提到“套出来”的方式时,实际上是指通过某种手段获取了微信分付额度并进行了相应的消费行为。不过,在这里需要明确的是,“套出来”...
携程先享后付的巧妙套现技巧
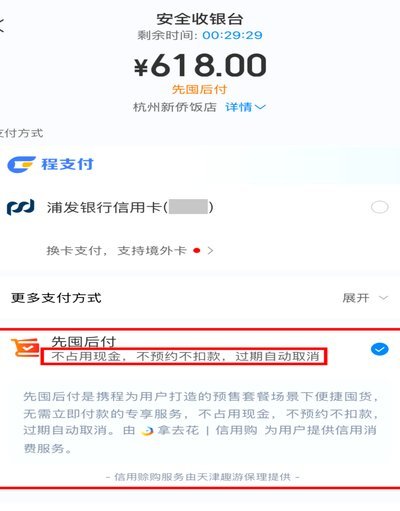
携程先享后付的套现逻辑本质上是通过信用额度与资金周转的博弈实现价值转移。该功能允许用户在未支付订单时获得服务,但需在账单周期内完成还款。其核心在于利用平台对信用额度的动态评估机制,通过多笔小额订单的叠...