分期乐合作银行大揭秘
分期乐作为消费金融平台,其放款银行的选择并非单一机构,而是基于多重因素动态匹配的结果。平台与多家持牌金融机构存在合作,包括国有大行、股份制银行及地方性金融机构。具体放款主体取决于用户资质、信用评估结果...
微信分期还款全攻略
近期,越来越多的用户选择通过微信内的分期付款功能进行消费。然而,在享受分期便利的同时,不少用户会面临如何一次性还清剩余款项的问题。本文将深入探讨这一问题,并提供切实可行的方法。 首先,了解微信分期的...
便利卡包的审核困局
便利卡包的流行,在很大程度上反映了现代都市生活碎片化、效率至上的趋势。人们渴望便捷,随身携带多张支付卡片、会员卡、积分卡等信息,不再需要随身携带实体钱包。然而,这种看似无缝衔接的购物体验却常常伴随着一...
分期乐用好,别踩坑!
分期乐额度,本质上是一种短期信贷工具,其价值不在于额度本身,而在于如何将其转化为有效的消费策略和财务管理手段。很多人对分期乐的理解停留在“方便”,却忽略了其潜在的风险和收益。事实上,额度并非上限,而是...
拿去花最划算用法指南
评估拿去花的真实成本,绝不能仅停留在表面显示的日息或分期费率上。用户必须仔细拆解合同条款,将服务费、担保费等隐性支出全部折算进综合年化利率中,才能算出真实的资金价格。许多营销话术会掩盖高息陷阱,只有独...
得物App贷款:便捷借贷的注意事项
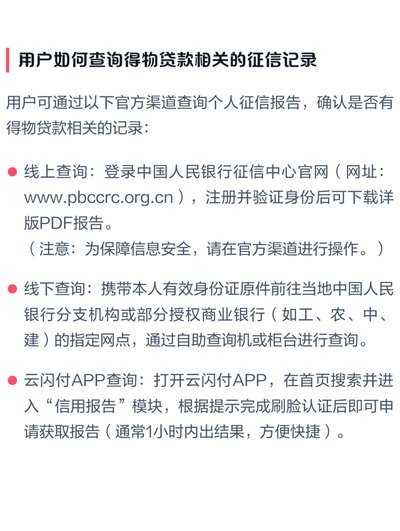
得物App贷款作为一种新兴的消费金融产品,自推出以来迅速获得了市场的关注。该产品的背后是得物平台利用其庞大的用户群体和丰富的交易数据,为用户提供便捷、灵活的资金解决方案。通过分析用户的购买行为、信用状...
拍拍贷款怎么借与取
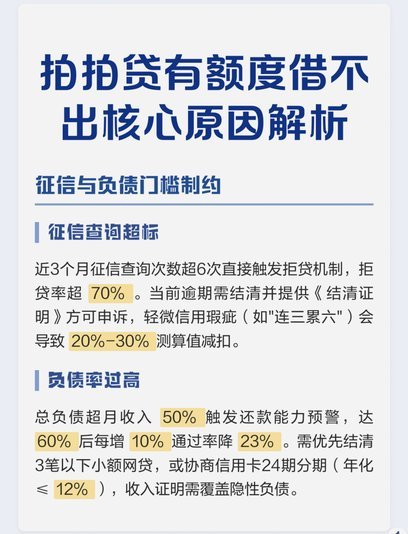
拍拍贷款,这个以“小额、快借”为卖点,利用区块链技术进行信用评估和借贷的平台,近年来迅速发展。然而,其运作机制的特殊性,以及对用户风险管理的挑战,也引发了诸多关于“如何借钱”和“如何取出钱”的讨论。与...
如何与携程金融协商还款事宜
携程金融的协商还款流程需要精准把握核心矛盾点,避免陷入被动局面。当用户面临还款压力时,首要任务是建立有效沟通渠道。建议通过官方客服热线或线上客服系统主动发起协商,重点说明当前财务状况与还款困难的具体原...
花呗取现:竟有隐藏利息?
花呗的利息机制与资金使用场景存在强关联性,其计息规则并非简单的“有无”二元判断。当用户通过花呗进行消费时,若未在还款日前全额还款,未清偿部分将按日计息,年化利率通常维持在18%左右。但若涉及“取现”操...
分期乐更新后取现流程完全指南:新玩法与避坑点一文看懂
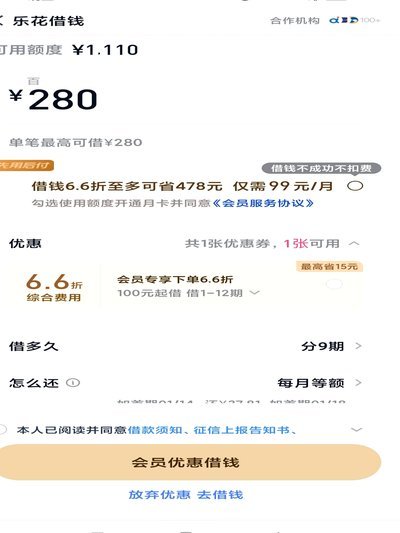
分期乐近期迭代后,取现流程的底层逻辑发生显著重构。核心变化体现在资金流转路径的多元化与风控模型的动态适配。原有单一线性流程被拆解为多节点分层架构,用户需在授权验证、额度分配、资金划转等环节进行更精细的...