分期乐借款:你需要知道的那些事
分期乐的借款方式并非单一路径,而是一个策略性选择,需要根据个人情况和贷款目标进行细致考量。首先,理解分期乐的核心在于其“灵活还款”的设计,而非传统贷款的“一笔性”。用户可以通过在还款期限内选择不同的还款计划——例如,按月固定金额、按期数固定金额,甚至根据自身现金流调整还款额度,这使得分期乐在面对短期资金缺口时具备了极强的适应性。其借款机制并非单纯的资金转移,而是一种“信用支撑”的模式。分期乐利用用户的信用评分和还款记录来评估其偿还能力,因此,良好的信用记录是获得更高额贷款额度和更优惠的利率的关键。 此外,平台提供的“小额消费信贷”功能,允许用户在日常消费中申请小额分期支付,对于那些需要短期资金支持的消费者来说,无疑是一种便捷的选择。这种模式的优势在于,它降低了用户的资金压力,也减少了不必要的财务负担。
然而,成功借款并非仅仅取决于平台策略,更依赖于申请者的自身情况。对于非标准职业、收入不稳定或信用记录较差的申请者来说,获得高额贷款的概率会显著降低。分期乐在审核时,会综合考虑申请者的收入水平、负债情况、还款历史等因素,因此,在申请前,务必清晰评估自身财务状况,确保能够按时足额还款。同时,积极维护良好的信用记录也是至关重要的。 避免逾期还款、控制信用卡使用额度、保持良好的财务习惯,这些都能够提升信用评分,为后续的借款申请打下坚实的基础。 值得注意的是,分期乐并非“免息”借款,尽管部分产品可能会提供一定期限的免利息优惠,但其背后仍然存在着一定的风险。用户应充分了解贷款条款,清楚各项费用(包括手续费、管理费等)的计算方式,避免因未尽责而产生不必要的损失。
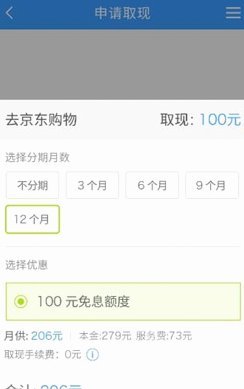
更进一步,分期乐的借款方式与“按揭消费”紧密相连。平台利用用户对特定商品或服务的需求,提供相应的分期支付方案。例如,对于购买家电、家具、电子产品等高价商品,分期乐可以提供“一键分期”服务,极大地降低了消费者的前期投入成本。这种模式不仅解决了消费者的资金压力,也推动了消费市场的活力。但要警惕,这种“按揭消费”模式也可能加剧消费者的过度消费行为。用户应理性看待分期支付的便利性,避免被高额的还款额和长期的还款期限所裹挟,从而陷入债务陷阱。
从平台层面来看,分期乐也在不断优化其借款渠道,拓展合作范围。 除了传统的线上申请方式,平台还积极与线下商家合作,推出“扫码借款”等便捷服务。 同时,平台还利用大数据技术,对用户进行精准营销,提高借款成功率。 此外,分期乐还注重用户体验,不断改进其APP界面和操作流程,为用户提供更高效、便捷的借款体验。 借款过程的优化,以及平台信誉的建立,共同构成了分期乐借款生态系统的核心竞争力。 最终,获得分期乐借款的关键,在于清晰的目标、合理的计划和良好的信用,只有这三者协同作用,才能最大化利用分期乐的优势,实现财务目标。
相关文章
微信转账怎么撤销:三种方法教你收回资金
微信转账作为一种便捷的支付方式,已经在人们的日常生活中占据了重要位置。然而,在某些情况下,比如误转、诈骗或其他非自愿的情况,用户可能会发现需要收回已经发出的款项。那么,微信转账怎么收回来呢? 首先...
得物余额怎么充值?三种方法教你快速到账
得物平台的余额充值机制设计始终围绕用户行为习惯展开,其核心逻辑在于降低交易门槛并提升资金流转效率。当前主流的充值路径包括绑定银行卡、关联第三方支付账户及使用平台优惠券三种方式,其中银行卡绑定通过银联通...
白条额度扣减的秘密
白条额度的扣减机制,本质上是一个多维度、实时迭代的信用风险评估过程,绝非简单的余额扣除。其核心逻辑体现在“预授权锁定”与“行为负债模型”的结合。当你发起一笔消费或交易时,系统不会等到款项最终清算才进行...
鹿优选先享卡:额度获取攻略
鹿优选先享卡的额度管理本质上是平台对用户消费行为的动态评估过程。通过高频次、高客单价的消费记录,系统会逐步建立用户画像。建议在非高峰时段进行消费操作,例如凌晨或深夜,此时系统审核压力相对较低。同时,消...
羊小咩购物体验解析
羊小咩购物的体验并非单一维度的评价,它更像是一个复杂的服务生态系统,需要在选品力、用户界面、交易信任以及售后保障这四个主轴上进行立体解构。初探时,最先感受到的是其品牌在特定细分市场上的高辨识度,这种定...
得物app分期购物全攻略
得物app的分期功能嵌入于其核心的潮流商品交易场景,本质上是通过金融工具延长用户消费周期的策略。平台与多家持牌金融机构合作,将分期额度与用户在得物的社交行为、交易记录、浏览偏好等数据进行交叉验证,形成...